
 82.261
 2.444


Упрёк в том, что отрасль забыла, ради чего затевалась, звучит регулярно и обычно от людей вне её. На сей раз он прозвучал изнутри и от человека, чей бизнес построен ровно на том, что он критикует. Разбираем тезис основателя маркетмейкера Wintermute, проверяем его цифрами о том, кто сегодня владеет Bitcoin, и отделяем то, что действительно изменилось, от того, что осталось прежним. Заодно проверим самый сильный его довод — про стейблкоины. Это аналитический обзор, а не инвестиционная рекомендация.
Что именно сказал Гаевой
В феврале 2026 года основатель Wintermute Евгений Гаевой выступил в подкасте делового издания и заявил, что отрасль дрейфует от исходных идей к мышлению, которое он назвал «number go up» — когда всё сводится к росту котировки. Bitcoin, по его словам, создавался как децентрализованная денежная система вне контроля правительств и банков, а нынешнее развитие вращается вокруг финансиализации и спекуляции — того, что формирует цену актива сегодня.
Самая острая его формулировка касается стейблкоинов: предполагалось построить нечто параллельное доллару, а на деле доллар навязывается остальному миру. Довод сильный, потому что бьёт по продукту, который отрасль считает своим главным успехом. Второй тезис — о заблокированной стоимости: свыше 120 млрд долларов в экосистеме Ethereum он назвал застрявшими деньгами, которые вращаются внутри отрасли, а не питают экономику вовне.
Третий тезис касается корпоративных испытаний: размещение облигаций или денежных инструментов в сети привлекает много внимания, но остаётся ничтожной долей того, что традиционные финансы делают ежедневно. Спор о превосходстве одной сети над другой, добавил он, обходит главное — реальное применение децентрализованных приложений остаётся ограниченным.
Положение говорящего стоит проговорить — не в упрёк, а как факт. Wintermute есть крупнейший маркетмейкер отрасли, зарабатывающий на обороте, то есть ровно на той спекулятивной активности, которую критикует её основатель. Отраслевые разборы отмечают, что фирма работает и на централизованных, и на децентрализованных площадках, не связывая себя одним направлением, и тем самым занимает удобную позицию при любом уровне срастания с традиционными финансами.
Кто сегодня владеет Bitcoin
Цифры подтверждают сдвиг состава участников, хотя разные источники дают разные значения одной величины. Американские спотовые фонды держат от 1,25 до 1,31 млн монет — по разным подсчётам это 5,2, 6,2 или 6,77 процента предложения, и расхождение объясняется тем, что одни считают от предельных 21 млн, другие от примерно девятнадцати добытых.
Отдельные позиции впечатляют сильнее долей. Фонд крупнейшего управляющего активами держит порядка 785–814 тысяч монет в разных замерах весны 2026 года и занимает около половины американского рынка спотовых продуктов по активам. Корпоративный держатель с казначейской стратегией накопил 766 970 — 815 061 монету и в середине марта был примерно в 23 тысячах монет от того, чтобы обойти фонд. Публичные компании суммарно держат свыше 750 тысяч, то есть более 3,5 процента.
Совокупная картина концентрации выглядит так: менее сотни структур контролируют около 4,2 млн монет — примерно двадцать процентов всего будущего предложения. Четыре крупнейших держателя владеют свыше восемнадцати процентов, десять — около четверти. Регулируемые и корпоративные инструменты вместе распоряжаются более чем девятью процентами против почти нуля до запуска первых фондов, и, как формулируется в разборе крупнейших держателей, это одновременно и признание актива, и централизация под другим именем.
Самый неудобный факт
Он не про владение, а про хранение, и в дискуссии о децентрализации весит больше долей в предложении. По данным исследовательской компании, хранитель одной биржи держит около 84 процентов монет, обеспечивающих американские спотовые фонды, обслуживая девять из двенадцати продуктов. Исключение — фонд одного управляющего, использующий собственную структуру хранения.
Добавьте к этому, что на один фонд приходится около трёх четвертей всего оборота спотовых продуктов, — и получится конструкция, где актив, придуманный ради устранения посредников, обслуживается через считаное число посредников. Крупнейший управляющий, впрочем, начал диверсифицировать хранение, добавив вторым хранителем федерально регулируемый криптобанк, что снижает зависимость от одного поставщика.
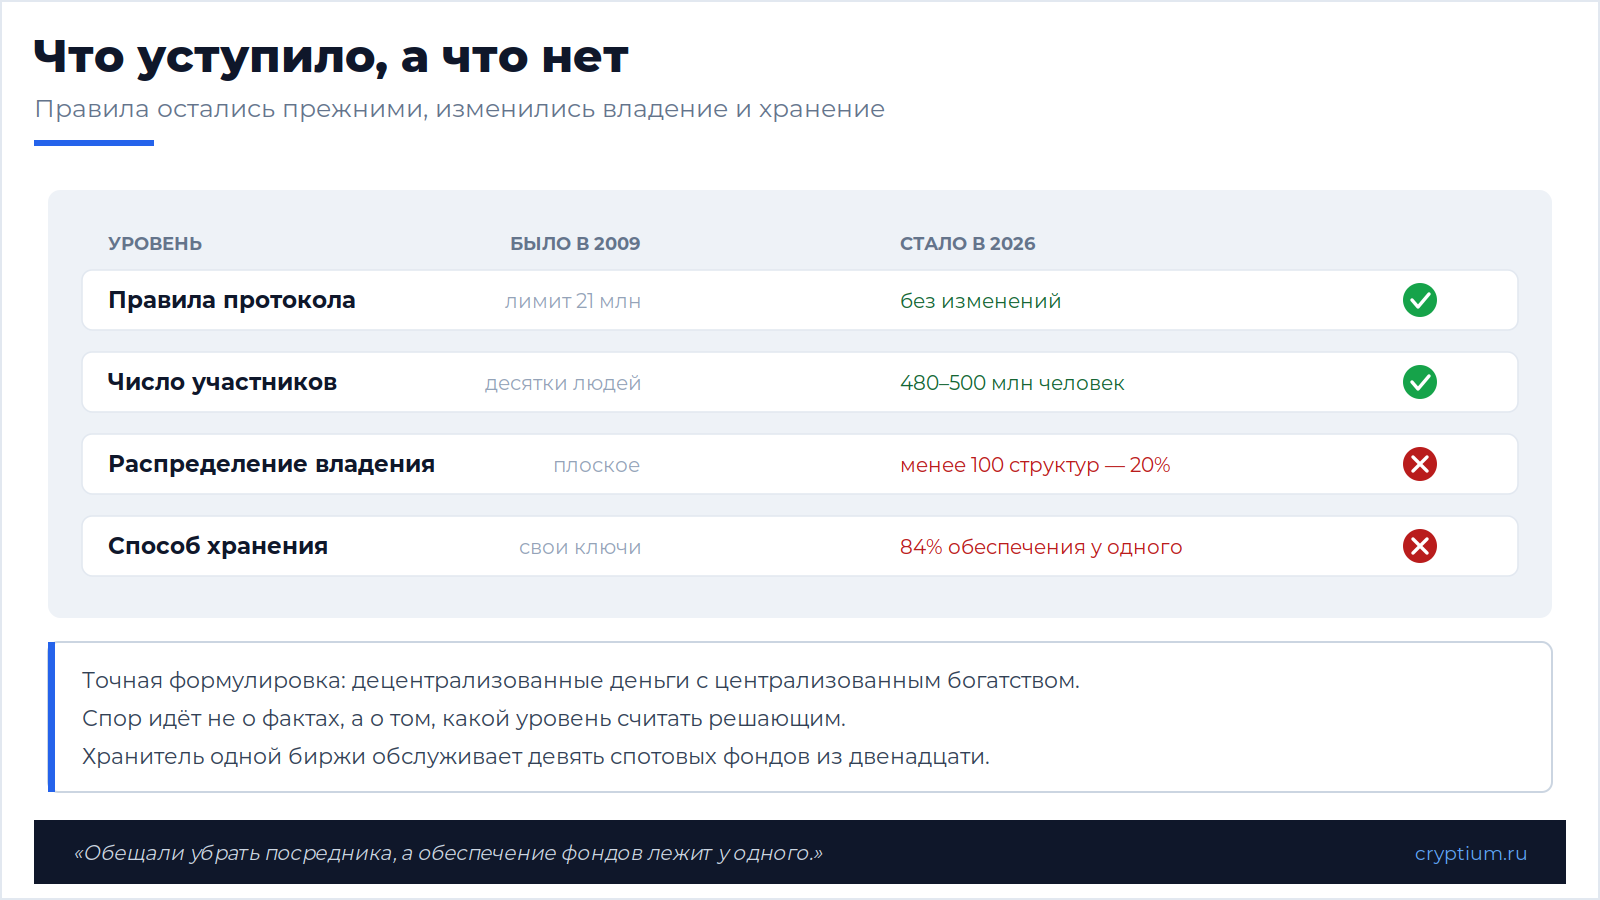 Разбор изменений.
Разложенная по уровням, картина перестаёт быть чёрно-белой и обнаруживает точную формулировку происходящего: децентрализованные деньги с централизованным богатством. Правила остались неизменными — ни одна структура не может поднять лимит предложения, отменить операцию или подвергнуть цензуре адрес без согласия сети. Изменилось распределение владения и, что важнее, способ хранения. Это разные слои, и смешивать их при оценке значит спорить о разном.
Контраргумент, о котором забывают
Если считать целью финансовую свободу для людей, а не чистоту метода, счёт получается другой. По оценкам 2026 года от 480 до 500 млн человек в мире владеют Bitcoin в той или иной форме — через биржи, фонды или самостоятельное хранение. В 2009 году круг участников измерялся десятками энтузиастов из рассылки.
Довод в пользу институционализации звучит так: обёртка убирает необходимость управлять ключами, разбираться с хранением и нести операционные риски, а значит открывает актив тем, кто иначе не пришёл бы никогда. Опрос 351 институционального руководителя, проведённый в январе 2026 года, показывает картину прямо: две трети уже владеют криптовалютой через спотовые продукты, а 81 процент предпочитает получать доступ именно через регулируемые инструменты.
Контрдовод тоже очевиден: человек, купивший бумагу фонда, не владеет монетой и не может ею распорядиться вне брокерского счёта. Он получил экспозицию к цене, но не то свойство, ради которого актив создавался. Холодное хранение и владение бумагой фонда дают принципиально разный набор прав, и подменять одно другим в подсчётах внедрения некорректно.
Довод про стейблкоины проверяется лучше прочих
Из всех тезисов этот самый содержательный, потому что не сводится к настроению. Логика такая: массовое использование привязанных к доллару токенов расширяет зону хождения доллара в странах, где местная валюта нестабильна. Пользователь получает удобство, а долларовая система — новых держателей своих обязательств.
Возразить есть что, и возражение честное. Для жителя страны с быстрым обесцениванием сбережений доступ к долларовому инструменту — не идеологическая уступка, а практическое улучшение жизни, и рассуждать за него о чистоте замысла было бы высокомерием. Здесь два уровня рассуждения — системный и личный — дают противоположные ответы, и оба обоснованы.
| Уровень | Замысел 2009 года | Положение в 2026 году |
| Правила протокола | Лимит 21 млн, нет отмены операций | Без изменений |
| Число участников | Десятки энтузиастов | 480–500 млн человек |
| Распределение владения | Плоское среди немногих | Менее 100 структур держат ~20% |
| Способ хранения | Свои ключи у каждого | 84% обеспечения фондов у одного хранителя |
| Отношение к доллару | Альтернатива | Канал распространения через стейблкоины |
Сопоставление по уровням показывает, что спор идёт не о факте, а о том, какой уровень считать решающим. Тот, для кого главное — неизменность правил, видит полную победу: за семнадцать лет протокол не уступил ни в чём. Тот, для кого главное — способ хранения, видит поражение: обещали убрать посредника, а обеспечение фондов лежит у одного. Оба смотрят на одну реальность и оба правы в пределах своего критерия, и потому спор не разрешается спором о фактах.
Взросление или предательство
Позиция про естественный этап опирается на историю технологий: сеть общего пользования тоже начиналась как академический проект с идеологией открытости и пришла к нескольким корпорациям, контролирующим большую часть трафика. Массовость почти всегда приносит посредников, потому что большинству людей нужны удобство и поддержка, а не суверенитет.
Позиция про потерю смысла возражает: технология создавалась не ради удобства, а ради устранения конкретной зависимости, и если зависимость восстановлена в новой форме, то задача не решена, сколько бы людей ни пользовались продуктом. Разница между «многие получили доступ к цене» и «многие обрели независимость» здесь принципиальна.
Сам Гаевой при этом заканчивает осторожным оптимизмом: когда спекулянты уйдут, останется более здоровая среда для тех, кто верит в идею. Отдельно он замечает, что токен-экономическая модель почти исчерпана — механизмы вроде обратных выкупов и раздач столкнулись с серьёзными трудностями. Децентрализация при этом измеряется на нескольких уровнях сразу, и вывод зависит от того, какой из них берут за основной.
Что это значит для устойчивости
Практический риск концентрации не идеологический, а поведенческий, и он измерим. Если крупный фонд столкнётся с массовым оттоком, хранимые монеты придётся продавать на рынок, и давление ощутят все держатели независимо от того, есть ли у них бумаги этого фонда. То же касается объявления о продаже государственных запасов: одного заявления хватает, чтобы цена сдвинулась на десятки процентов за часы.
Второй риск — непостоянство самого институционального участия. В первом квартале 2026 года одна крупная торговая фирма сократила позиции в фондах на 70 процентов, а инвестиционный банк — на 10. Аналитическая записка того же периода фиксирует, что накопление стабилизировалось, отложенный спрос в основном исчерпан, а предельный спрос слабеет. Структура институциональных вложений оказывается менее устойчивой, чем предполагает риторика о необратимом принятии.
Отсюда неожиданный вывод в пользу оптимистов. Институциональные деньги приходят и уходят по своим причинам, а долгосрочные держатели с собственными ключами остаются вне этого цикла. Идеологический стержень, если он вообще существует, живёт не в составе владельцев, а в том, что часть людей продолжает хранить актив самостоятельно, независимо от того, что делают фонды.
Что можно проверить самому
Спор о ценностях не разрешается, но за наблюдаемыми величинами следить можно. Первая — доля обеспечения фондов, приходящаяся на крупнейшего хранителя: её снижение будет означать реальное движение к распределённости, а рост — обратное. Вторая — число независимых узлов сети и распределение вычислительной мощности, потому что именно они определяют, останутся ли правила неизменными.
Третья — соотношение монет в самостоятельном хранении и в структурах-посредниках. Четвёртая, о которой говорят реже, — доля стейблкоинов, привязанных не к доллару: если инструменты в других валютах начнут расти, довод о навязывании одной валюты ослабнет. Граница между приватностью и контролем при этом остаётся отдельным измерением, по которому движение идёт скорее в обратную сторону.
Тезис серьёзный, но начну с положения говорящего: критику финансиализации высказывает основатель крупнейшего маркетмейкера, живущего на обороте. Это не отменяет его правоту, просто стоит держать в уме. По существу же самое сильное у него — не про фонды, а про стейблкоины: собирались строить параллельное доллару, а строим канал его распространения. Возразить тут трудно. Что до концентрации, я бы развёл два слоя. Правила протокола не уступили ни в чём: лимит держится, операции не отменяются, цензуры нет. А вот хранение — да, восемьдесят четыре процента обеспечения американских фондов лежит у одного хранителя, и это про устранение посредников звучит грустно. Точная формулировка получается такая: децентрализованные деньги с централизованным богатством. И утешение слабое, но настоящее: институциональные деньги уходят так же легко, как приходят, а те, кто держит ключи сам, из этого цикла выпадают вовсе.

Частые вопросы
Изменилась ли сама децентрализация Bitcoin+
Правда ли, что стейблкоины усиливают доллар+
Спор идёт не о фактах, а о том, какой уровень считать решающим. Правила протокола за семнадцать лет не уступили ни в чём. А вот хранение уступило: около 84 процентов монет, обеспечивающих американские фонды, лежит у одного хранителя, обслуживающего девять продуктов из двенадцати, и менее сотни структур контролируют около двадцати процентов будущего предложения. Точная формулировка — децентрализованные деньги с централизованным богатством. Самый сильный довод Гаевого не про фонды, а про стейблкоины, и стоит помнить, что высказывает его основатель крупнейшего маркетмейкера, живущего на обороте.
Следите за долей крупнейшего хранителя в обеспечении фондов и за появлением стейблкоинов не в долларе — вместе с остальными ключевыми трендами рынка это покажет, в какую сторону движется отрасль на деле. Разборы и наблюдения — в нашем ПРИВАТ — канале.


Обсуждение
Добавить комментарий