
 84.634
 2.697

Принимать криптовалюту как оплату товаров и услуг на российском сайте нельзя — это прямой запрет закона, и с 2026 года за него предусмотрен штраф до миллиона рублей для юридических лиц с конфискацией самих активов. Легальных сценариев осталось два: расчёты по внешнеторговым контрактам с нерезидентами через лицензированную инфраструктуру и схемы, где покупатель платит криптой стороннему сервису, а продавец получает рубли.
Что запрещает закон прямо
Запрет на расчёты закреплён статьёй 14 закона № 259-ФЗ и подтверждён поправками, вступившими в силу 1 сентября 2026 года. Закон впервые установил закрытый перечень исключений: внешнеторговые расчёты в рамках ВЭД, операции с ценными бумагами и цифровыми финансовыми активами, обмен на другую цифровую валюту, а также уплата сетевой комиссии. Всё остальное под запретом.
Отдельно запрещено распространение информации о приёме криптовалюты в оплату, и под ограничение попадает карточка товара с надписью «принимаем USDT», инструкция по оплате в мессенджере и публичное предложение рассчитаться цифровой валютой.
Санкции за нарушение
На 24 августа 2026 года по данным юридических разборов законопроекта размер штрафа составляет от 100 до 200 тысяч рублей для физических лиц и от 700 тысяч до 1 миллиона рублей для организаций. Дополнительно предусмотрена конфискация цифровой валюты, использованной в расчётах, и для интернет-магазина с оборотом в несколько миллионов рублей один такой эпизод перекрывает всю экономию на эквайринге.
Сравнение вариантов для бизнеса
| Вариант | Статус и что учитывать |
|---|---|
| Прямой приём крипты за товар в РФ | Запрещено, штраф до 1 млн рублей и конфискация активов |
| Расчёты по внешнеторговому контракту с нерезидентом | Разрешено с 2026 года через лицензированных посредников из реестра Банка России |
| Платёжный сервис: покупатель платит криптой, продавец получает рубли | Продавец не участвует в криптовалютном расчёте, комиссия сервиса обычно выше эквайринга |
| Приём крипты на иностранное юрлицо | Регулируется правом страны регистрации, требует отдельного анализа налоговых последствий |
Схема расчёта по шагам для ВЭД
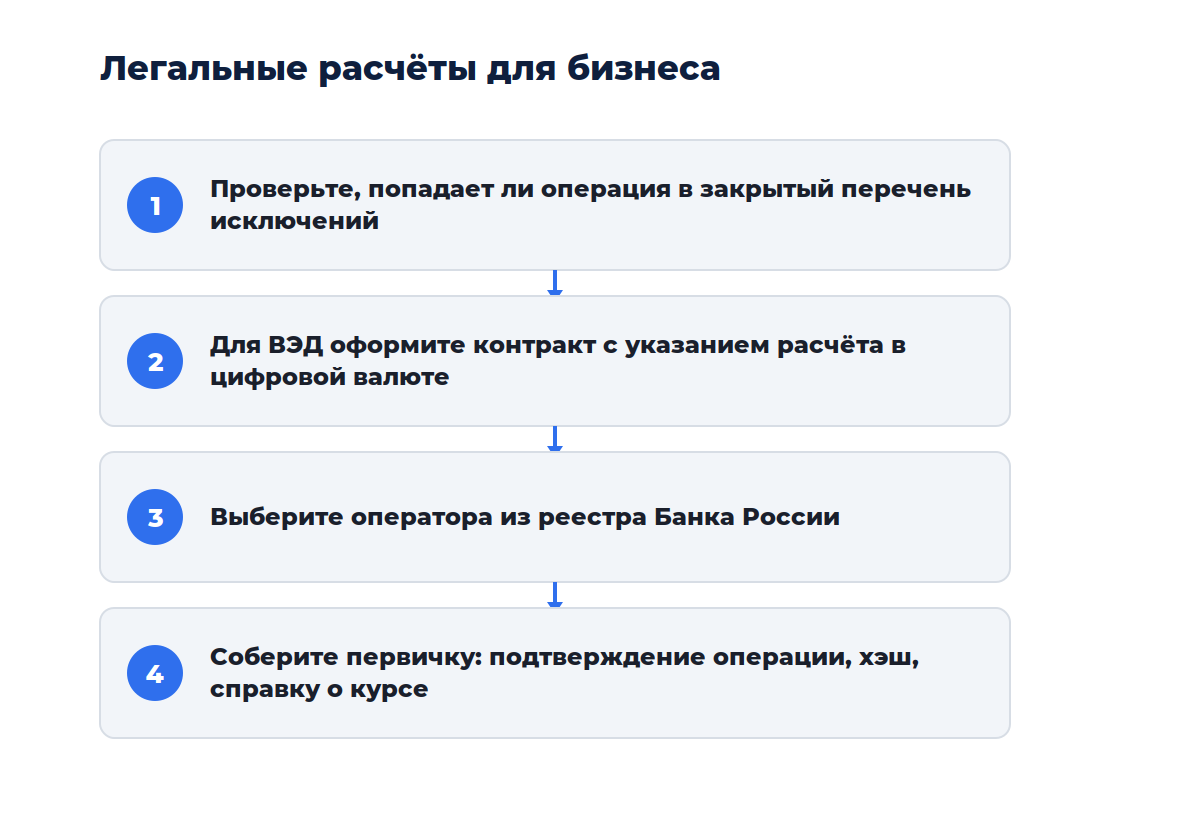
Легальный сценарий начинается с контракта, а убедитесь, что договор с иностранным контрагентом предусматривает расчёт в цифровой валюте и соответствует требованиям валютного законодательства. Выберите оператора из реестра Банка России: только через такую инфраструктуру банк поставит контракт на валютный учёт. Проведите платёж и получите от оператора документы, подтверждающие операцию и курс на дату расчёта.
Дальше работает обычная бухгалтерия. Операция отражается в учёте по курсу на дату перехода прав, а подтверждающие документы хранятся наравне с инвойсами и актами.
Документы и первичка
- Внешнеторговый контракт с прямым указанием расчёта в цифровой валюте
- Подтверждение операции от лицензированного оператора с хэшем транзакции
- Справка о курсе на дату расчёта для отражения суммы в рублях
- Документы о происхождении средств, если банк запросит их при валютном контроле
Ко мне обращался владелец интернет-магазина, который принимал USDT напрямую на личный кошелёк и указывал это в карточках товара, при этом он был уверен, что нарушения нет, раз деньги формально приходят физическому лицу. На деле состав нарушения образуют сразу два эпизода: и сам расчёт, и публичное предложение платить криптовалютой, причём схему пришлось свернуть до первой проверки.
Комиссии и реальная стоимость операции
Экономия на эквайринге — основной аргумент в пользу криптоплатежей, но считать нужно всю цепочку, и к комиссии сети добавляется комиссия платёжного сервиса, спред при конвертации в рубли и комиссия за вывод на расчётный счёт. В сумме это нередко превышает ставку обычного эквайринга, особенно на небольших чеках, а отдельно закладывайте стоимость юридического сопровождения для схемы ВЭД.
Риски: банк, налоговая, контрагент
Банк может запросить происхождение средств и приостановить операцию до выяснения, при этом налоговая рассматривает полученную криптовалюту как доход в момент получения, независимо от дальнейшей судьбы актива. Контрагент несёт свои риски: если платёж пришёл с адреса, связанного с сомнительными операциями, вопросы возникнут уже к получателю. Проверка адреса отправителя перед принятием крупного платежа — обычная практика.
Смежные темы разобраны у нас. Вот основные. Общий раздел — платежи и бизнес. Шире — статьи про криптокошельки. Проверку происхождения средств разбирает материал как проверить историю операций адреса, а выбор сети для перевода — статья как выбрать сеть для перевода стейблкоина.
Вопросы и ответы
Можно ли принимать крипту, если я самозанятый?
Нет, статус налогоплательщика не влияет на запрет, причём ограничение касается расчётов за товары, работы и услуги на территории России и действует одинаково для организаций, предпринимателей и физических лиц. Исключения из закрытого перечня относятся к внешнеторговым операциям, а не к форме регистрации бизнеса.
Законно ли написать на сайте «принимаем USDT»?
Нет, это отдельное нарушение. Закон запрещает распространение информации о возможности расчёта цифровой валютой, включая рекламу и публичные предложения, и под ограничение попадают карточки товаров, инструкции по оплате и посты в социальных сетях магазина.
Что делать бизнесу, которому платят криптой иностранные клиенты?
Оформлять это как внешнеторговый контракт и проводить расчёт через оператора из реестра Банка России, а такой сценарий прямо отнесён к исключениям и позволяет банку поставить контракт на валютный учёт. Обходные схемы через личные кошельки сотрудников создают риски и для компании, и для самих сотрудников.
Вердикт
Прямой приём криптовалюты на российском сайте нелегален, и экономия на эквайринге не окупает штраф с конфискацией, при этом рабочих вариантов два: внешнеторговые расчёты через лицензированного оператора либо платёжный сервис, при котором продавец получает рубли. Оба требуют считать полную цепочку комиссий, потому что она часто оказывается дороже обычного эквайринга. Юридическое сопровождение здесь не роскошь, а часть стоимости решения.
Нормы сверяйте напрямую. Официальный сайт Банка России с реестром операторов и сайт ФНС России по вопросам налогообложения цифровой валюты содержат актуальные требования и перечни.

Обсуждение
Добавить комментарий