
 80.817
 2.576

Решение держать выручку в токенах вместо немедленной конвертации превращает обычную коммерческую деятельность в незапланированную инвестиционную позицию компании, и оценивать это решение стоит теми же методами, что применяют к любому инвестиционному риску: волатильность, ликвидность, концентрация и юридические ограничения. Удобство расчётов в криптовалюте для бизнеса — не повод пропускать эту важную оценку заранее.
Риск хранения выручки в токенах — это совокупность факторов, способных изменить рублёвую стоимость нераспределённой части дохода компании между моментом получения и моментом фактического использования этих денежных средств.
Волатильность: основной и самый очевидный риск
Курс большинства криптовалют колеблется заметно сильнее курсов основных мировых фиатных валют, и удержание выручки без конвертации означает, что компания принимает на себя эту волатильность как часть операционного результата, зачастую не отражая это решение явно в финансовом планировании.
| Фактор риска | Как проявляется | Как оценить заранее |
|---|---|---|
| Волатильность курса | стоимость выручки в рублях колеблется день ото дня | историческая волатильность конкретного актива |
| Ликвидность актива | сложность быстро продать крупную сумму без потерь | объём торгов и глубина рынка на бирже |
| Концентрация в одном активе | зависимость от судьбы конкретного проекта | доля актива в общей структуре резервов компании |
| Регуляторные изменения | возможные ограничения оборота в будущем | текущая правовая рамка и её устойчивость |
Концентрация в одном активе — риск, который часто недооценивают: держать выручку в широко известном и ликвидном активе безопаснее, чем в узкоспециализированном токене с малой капитализацией и тонким рынком.
Ликвидность: способность продать без потерь
Крупная сумма относительно дневного объёма торгов конкретного актива способна ощутимо сдвинуть цену при попытке продажи, и оценка ликвидности требует сравнения размера казначейского резерва компании с реальным оборотом рынка, а не с одной лишь ценой на экране.
Агрегаторы рыночных данных показывают суточный объём торгов по каждому активу, и сравнение этого показателя с объёмом планируемой продажи — простой, но информативный первый шаг оценки ликвидности перед принятием решения о хранении.
Сценарный анализ вместо точечного прогноза
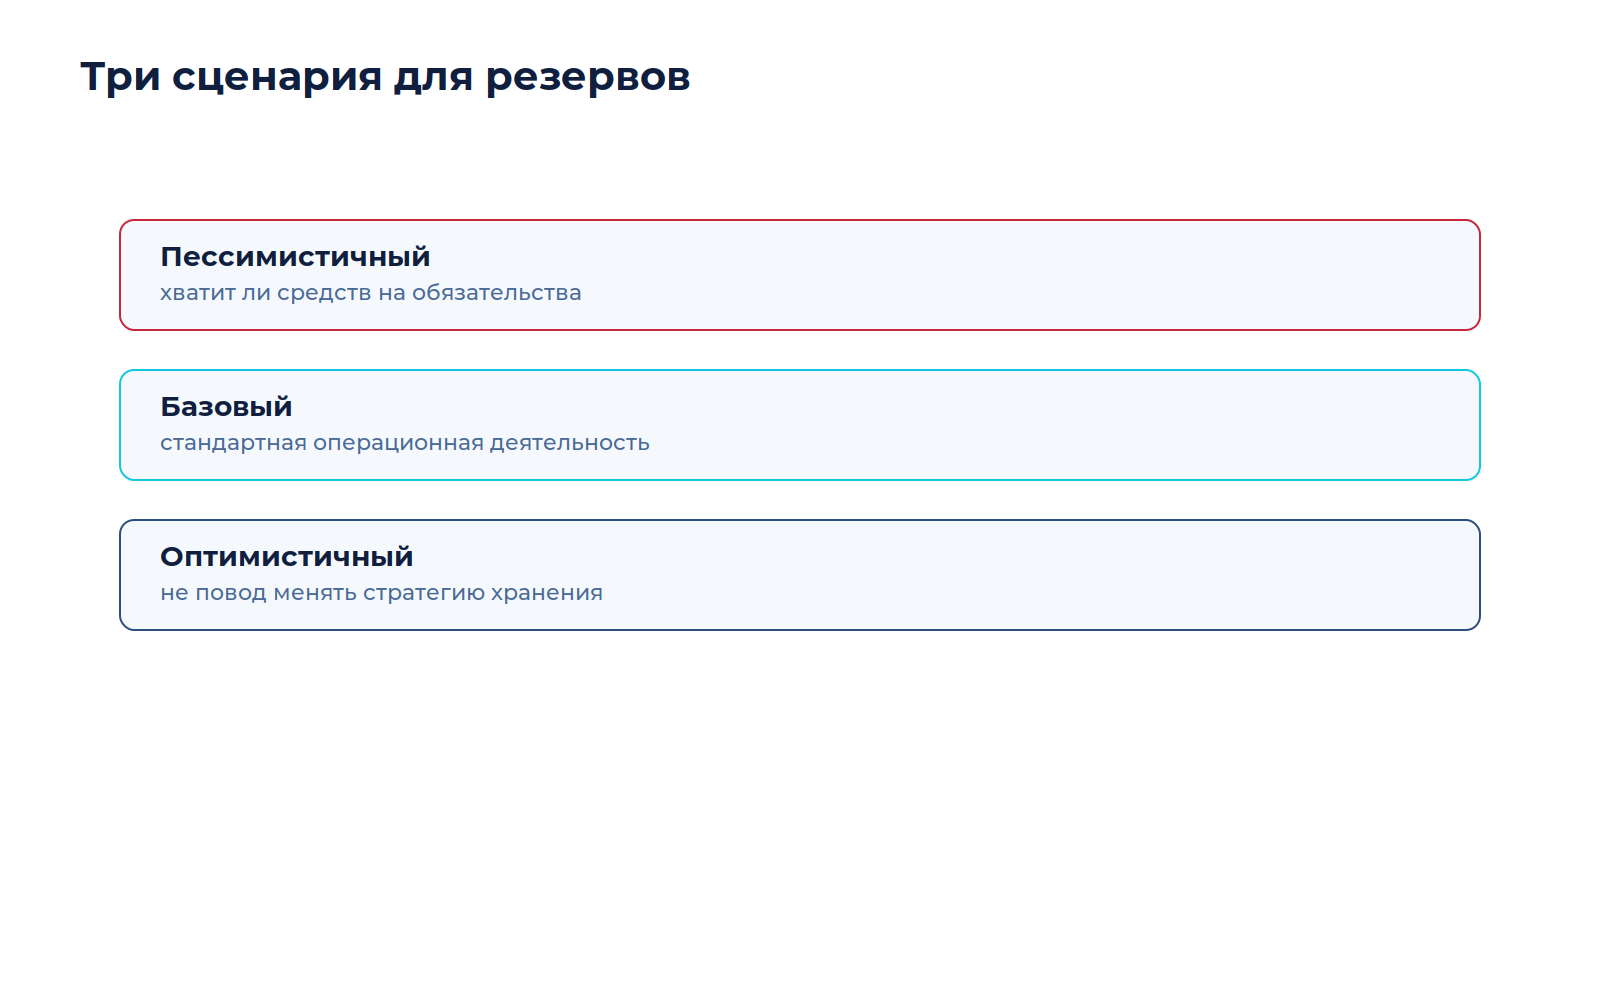
Вместо попытки угадать будущий курс разумнее построить несколько сценариев — оптимистичный, базовый и пессимистичный — и оценить, как каждый из них повлияет на способность компании покрывать операционные расходы имеющимися резервами.
Пессимистичный сценарий. Резкое падение курса резервного актива — хватит ли оставшихся средств на текущие обязательства компании.
Базовый сценарий. Умеренные колебания в пределах исторической нормы — стандартная операционная деятельность без корректировок.
Оптимистичный сценарий. Рост курса — не повод менять стратегию хранения без анализа причин самого роста.
Пессимистичный сценарий заслуживает наибольшего внимания именно потому, что его последствия способны заметно навредить операционной устойчивости компании, тогда как оптимистичный сценарий такой угрозы не создаёт.
Правовые риски хранения
Регуляторная рамка для операций с цифровой валютой развивается, и изменение правил способно повлиять на возможность распоряжаться накопленным резервом даже без изменения его рыночной стоимости в криптовалюте.
Общий разбор правового статуса актива даёт представление о текущей рамке, но само по себе не гарантирует, что правила останутся неизменными на весь период хранения резервов компании.
Диверсификация как способ снижения риска
Распределение между несколькими активами. Снижает зависимость от судьбы одного конкретного проекта или технологии.
Частичная конвертация в фиат. Гарантированная часть резервов вне волатильности криптовалютного рынка.
Использование стейблкоинов. Промежуточный вариант с собственным набором рисков вместо волатильности базового актива.
Полная диверсификация не устраняет риск целиком, а распределяет его между несколькими факторами, каждый из которых по отдельности менее вероятен, чем концентрированная зависимость от одного источника риска.
Регулярный мониторинг состояния резервов
Разовая оценка риска в момент принятия решения о хранении быстро устаревает, поскольку рыночные условия, ликвидность конкретного актива и правовая рамка способны измениться заметно быстрее, чем меняется сама стратегия компании.
Регулярный, а не разовый пересмотр параметров резерва позволяет вовремя заметить, что первоначальные предположения перестали соответствовать действительности, и скорректировать стратегию прежде, чем накопленные риски материализуются в реальные потери для бизнеса.
Практический порядок оценки
1. Определить долю выручки в резервах. Какая часть операционного капитала компании фактически подвержена риску.
2. Оценить историческую волатильность. Диапазон колебаний конкретного актива за сопоставимый прошедший период времени.
3. Проверить ликвидность. На случай срочной продажи. Сравнивают объём резерва компании с суточным оборотом рынка конкретного актива на бирже.
4. Смоделировать пессимистичный сценарий. Хватит ли оставшихся средств на покрытие текущих обязательств компании.
Четвёртый шаг — самый важный из всех: если пессимистичный сценарий угрожает способности компании выполнять обязательства, стратегию хранения пересматривают независимо от привлекательности потенциальной доходности актива.
Хеджирование как дополнительный инструмент
Помимо прямой диверсификации и конвертации, часть компаний использует производные инструменты для частичного хеджирования курсового риска, фиксируя будущую цену продажи резерва заранее без немедленной конвертации всей суммы.
Такой подход требует понимания механики самих производных инструментов и связан с собственными издержками, поэтому подходит не каждой компании, а прежде всего тем, для кого казначейское управление становится значимой частью операционной деятельности, а не разовым решением.
Когда хранение оправдано
Условия, при которых хранение выручки разумно: резерв составляет разумную, а не критичную долю операционного капитала; актив достаточно ликвиден для быстрой продажи без существенных потерь; компания готова к пессимистичному сценарию без угрозы обязательствам; правовая рамка стабильна на обозримый период планирования.
Частые вопросы
Стоит ли хранить всю выручку в одном активе
Не рекомендуется без веской причины: концентрация в одном активе увеличивает риск по сравнению с распределением между несколькими активами или частичной конвертацией в фиатную валюту компании.
Как часто пересматривать стратегию хранения резервов
Не реже раза в квартал, а также сразу при значимом изменении рыночных условий или собственных операционных потребностей компании в свободных средствах для текущей деятельности.
Можно ли застраховать риск хранения в токенах
Отдельные специализированные продукты страхования существуют на рынке, но их доступность и условия сильно варьируются в зависимости от актива и юрисдикции, и универсального решения для всех случаев пока не сложилось.
Что делать при резком падении стоимости хранимого резерва
Пересмотреть план по заранее подготовленному пессимистичному сценарию, а не принимать решение под влиянием паники в момент самого падения, когда рациональная оценка ситуации особенно затруднена.
Оправдано ли хранение ради потенциального роста стоимости актива
Только если это осознанная инвестиционная стратегия компании, отделённая от операционных нужд бизнеса, а не попытка совместить операционную устойчивость со спекулятивной ставкой на рост цены актива.
Коротко
Хранение выручки в токенах оценивают как полноценный инвестиционный риск: волатильность, ликвидность, концентрацию и правовую устойчивость всей финансовой позиции компании на длительный период времени. Худший сценарий важнее прочих. Он важен сам по себе. Диверсификация между активами и частичная конвертация в фиат снижают совокупный риск для операционной деятельности бизнеса в целом.
Разборы практики бизнеса, платежей и управления резервами — в канале Cryptium.

Обсуждение
Добавить комментарий