
 80.345
 2.571

Регулярное списание в криптовалюте устроено иначе, чем привычная подписка на банковской карте: сеть не поддерживает автоматическое повторное списание без участия плательщика, и вся конструкция строится на разрешении, которое клиент выдаёт заранее, а бизнес использует по расписанию. Ограниченное по сумме и сроку разрешение — основа безопасной модели. Неограниченное — источник риска для обеих сторон сделки.
Регулярное списание — это механизм, при котором клиент однократно выдаёт смарт-контракту бизнеса ограниченное право на списание определённой суммы с заданной периодичностью, а бизнес инициирует каждое списание в рамках этого разрешения.
Почему нет прямого аналога банковской подписки
Банковская подписка работает через постоянное поручение, хранящееся на стороне банка и исполняемое автоматически, тогда как в блокчейне любая транзакция требует инициатора, а сеть сама не запускает переводы по расписанию без внешнего триггера.
Роль триггера берёт на себя либо сам бизнес, вызывающий контракт списания в нужный момент, либо специализированный сервис, следящий за расписанием и исполняющий вызовы от имени продавца в срок.
Сравнение с традиционным биллингом карт
Традиционная подписка на банковской карте технически прозрачнее для клиента: банк единолично контролирует и лимит, и момент списания, и процедуру отмены, тогда как в криптовалютной модели ответственность распределена между смарт-контрактом, бизнесом и самим клиентом, отслеживающим состояние разрешения.
Эта распределённость даёт клиенту больше прямого контроля через возможность самостоятельно отозвать разрешение без обращения в поддержку банка, но одновременно требует от него понимания механики, недоступного пользователю привычной карточной подписки.
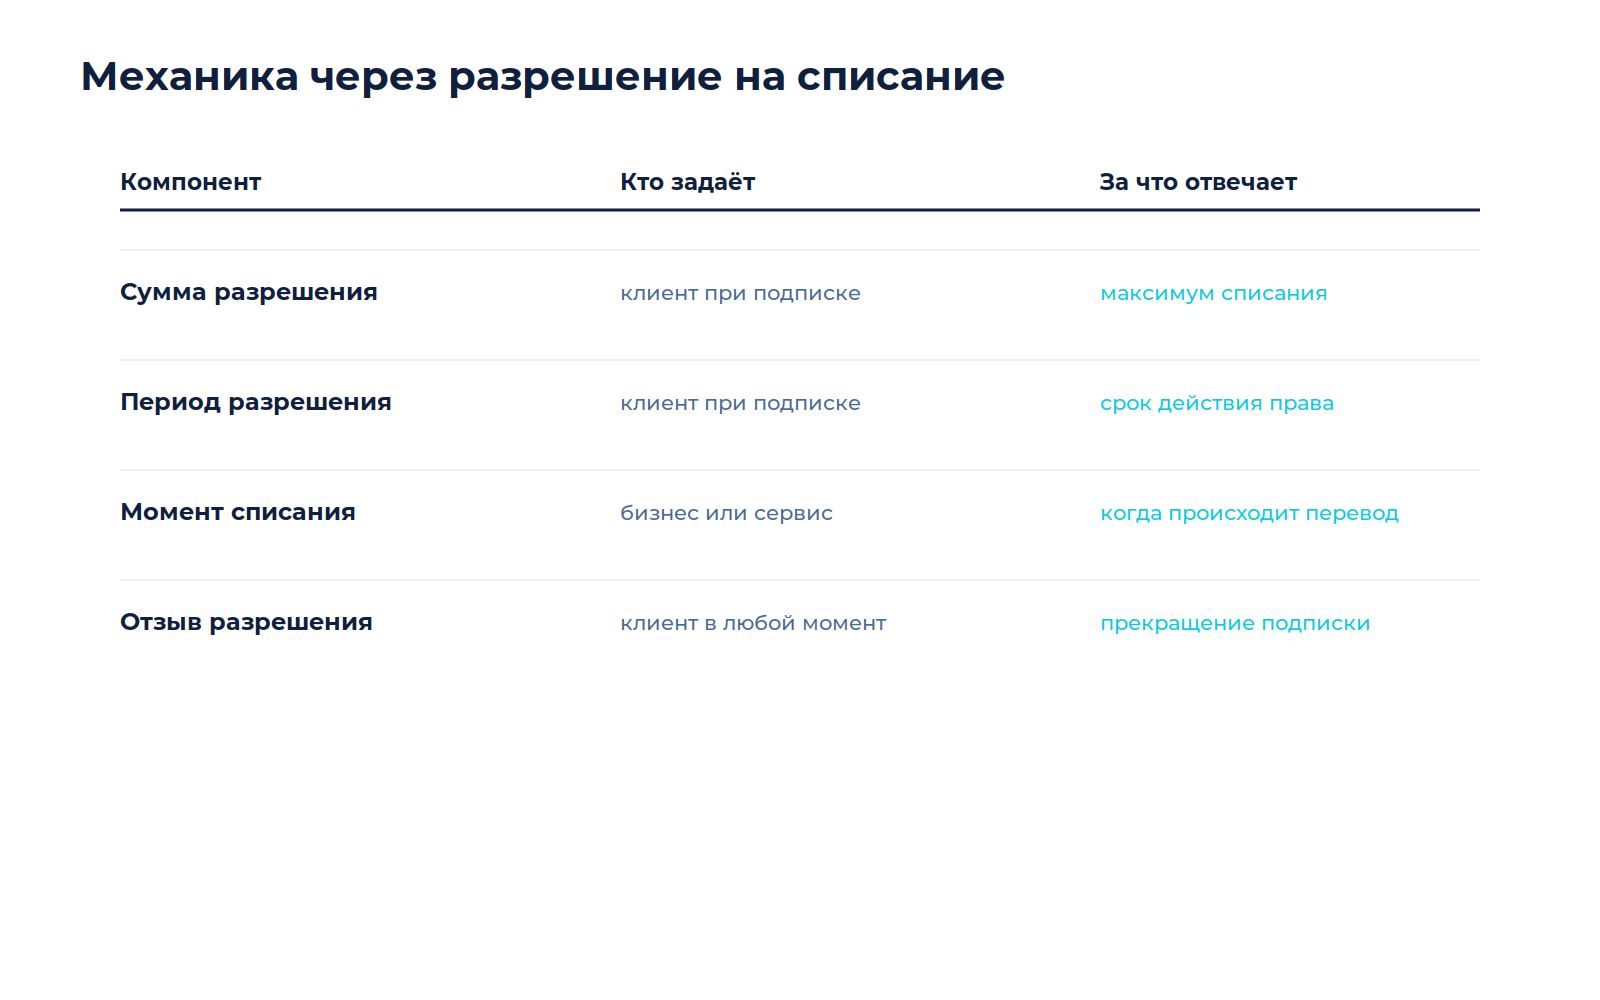
Механика через разрешение на списание
| Компонент | Кто задаёт | За что отвечает |
|---|---|---|
| Сумма разрешения | клиент при подписке | максимум, который бизнес может списать |
| Период разрешения | клиент при подписке | срок действия права на списание |
| Момент списания | бизнес или сервис-планировщик | когда конкретно происходит транзакция |
| Отзыв разрешения | клиент в любой момент | прекращение подписки со стороны плательщика |
Разбор механики разрешений объясняет, что тот же механизм используется для любых регулярных списаний контрактом, а не только для обменов и взаимодействия с протоколами.
Опасность безлимитного разрешения
Запрос безлимитного разрешения на списание избавляет от необходимости продлевать подписку, но одновременно даёт бизнесу техническую возможность списать весь баланс клиента разом, а не только сумму подписки, если контракт скомпрометирован или составлен недобросовестно.
Клиенты обоснованно опасаются подписок с безлимитным разрешением, и репутационные издержки такого выбора часто перевешивают удобство отсутствия периодического продления для самого бизнеса.
Настройка на стороне бизнеса
1. Выбрать модель разрешения. Разрешение с лимитом по сумме и сроку вместо безлимитного варианта.
2. Настроить контракт или сервис списания. Готовое решение провайдера или собственная разработка.
3. Определить расписание попыток списания. С учётом времени на пополнение баланса клиентом при необходимости.
4. Предусмотреть уведомление клиента. Заранее перед каждым списанием, а не только по факту.
Четвёртый пункт снижает число споров и запросов на возврат: клиент, предупреждённый заранее, успевает либо пополнить баланс, либо осознанно отменить подписку до момента фактического списания.
Мониторинг регулярных списаний
Для бизнеса с заметным числом подписчиков ручная проверка каждого списания неоправданна, и разумнее настроить автоматическое сопоставление ожидаемых и фактически прошедших транзакций с оповещением о расхождениях, требующих внимания оператора.
Такой мониторинг сразу выявляет как технические сбои собственного контракта списания, так и случаи массового отзыва разрешений клиентами, что может сигнализировать о более широкой проблеме — от неудачного маркетинга до реального недовольства качеством услуги.
Что происходит при недостатке средств
Если на счету клиента недостаточно средств в момент попытки списания, транзакция не проходит технически вовсе, и бизнес получает не платёж, а неудачную попытку, требующую отдельной обработки в собственной системе.
Повторные автоматические попытки списания без учёта интервала между ними способны сжечь комиссию сети впустую при явной недостаточности средств, поэтому разумно закладывать паузу и ограниченное число повторов перед приостановкой подписки.
Отзыв подписки со стороны клиента
Клиент вправе отозвать выданное разрешение в любой момент независимо от согласия бизнеса, и это техническая особенность блокчейна, а не договорное условие, которое можно обойти иначе.
Обработка отзыва на стороне бизнеса: регулярная проверка актуальности разрешения перед каждым запланированным списанием; корректная обработка неудачной попытки как признака возможного отзыва; уведомление клиента о прекращении подписки; предложение восстановить доступ через новое разрешение при желании продолжить.
Правовая сторона регулярных платежей
Каждое списание — самостоятельная операция с цифровой валютой, подчиняющаяся общим правилам, включая ограничения на расчёты между российскими резидентами, и регулярность списаний этой рамки не меняет и не создаёт для неё исключения.
Общий разбор правового статуса актива применим к каждому отдельному списанию подписки так же, как к разовому платежу, поскольку с точки зрения права различия между ними нет.
Миграция на новый контракт списания
Если бизнес меняет провайдера или обновляет собственный контракт списания, старые разрешения, выданные под прежний адрес, автоматически не переносятся, и клиентам придётся выдать новое разрешение уже для актуального контракта.
Заблаговременное уведомление о предстоящей миграции с понятной инструкцией снижает отток подписчиков на этом переходе, тогда как молчаливая смена контракта без объяснений часто трактуется клиентами как сбой или попытка мошенничества.
Альтернатива: предоплата вместо автоматических списаний
Часть бизнесов вместо технически сложной модели разрешений предпочитает продажу предоплаченного периода целиком: клиент платит один раз за квартал или год, а автоматических повторных списаний не требуется вовсе.
Когда предоплата разумнее автоматических списаний: небольшая база клиентов, для которой ручное напоминание о продлении не создаёт значительной нагрузки; настороженное отношение аудитории к разрешениям на списание; отсутствие ресурсов на надёжную техническую реализацию модели с разрешением.
Частые вопросы
Может ли бизнес списать больше выданного разрешения
Технически нет: смарт-контракт ограничивает списание суммой и условиями, зафиксированными в самом разрешении, и попытка выйти за эти рамки отклоняется сетью автоматически без участия человека.
Что делать, если клиент жалуется на неожиданное списание
Проверить историю разрешения и транзакций в обозревателе сети по адресу клиента, сопоставив время и сумму списания с условиями, на которые клиент давал согласие при оформлении подписки.
Нужно ли уведомлять клиента о безлимитном разрешении явно
Настоятельно рекомендуется, даже если модель предусматривает такой вариант, поскольку прозрачность условий снижает репутационные риски и вероятность последующих споров с недовольными клиентами.
Как часто проверять актуальность выданных разрешений
Перед каждым запланированным списанием, поскольку отзыв со стороны клиента происходит без уведомления бизнеса напрямую, и единственный способ узнать об этом — проверка состояния разрешения в сети.
Подходит ли эта модель для микроплатежей с высокой частотой
Технически да, но комиссия сети за каждое отдельное списание может оказаться сопоставимой с самим платежом при слишком высокой частоте, что делает модель невыгодной для мелких и особо частых сумм.
Коротко
Регулярное списание в криптовалюте строится на разрешении, которое клиент выдаёт заранее, а не на автоматическом поручении банка. Лимит безопаснее безлимита. Отзыв возможен всегда, и бизнес обязан корректно его обрабатывать, а не считать сбоем системы.
Разборы практики бизнеса и платежей — в канале Cryptium.

Обсуждение
Добавить комментарий