
 78.500
 2.251


Aerodrome (AERO) — автоматический обменник в сети Base, построенный по модели Solidly: торговля идёт не по книге заявок, а против пулов ликвидности, а распределением вознаграждений управляют держатели заблокированного токена через недельное голосование. Главная особенность конструкции в том, что торговые комиссии застейканных поставщиков ликвидности уходят не им, а тем, кто голосовал за этот пул. Ниже — разбор устройства по официальной спецификации, без рекомендаций пользоваться протоколом и без оценок доходности.
Как работает основной обменник сети Base: общая схема
Протокол собран из трёх слоёв, и это видно по составу контрактов в публичном репозитории. Первый слой — торговый: Pool, PoolFactory и Router, где Pool описан разработчиками как реализация постоянного произведения, близкая к Uniswap V2, а Router отвечает за многошаговые обмены и ввод-вывод ликвидности. Второй слой — токеномика: Aero, VotingEscrow в виде невзаимозаменяемого токена, Minter и RewardsDistributor. Третий — механика распределения: Voter, Gauge и два контракта вознаграждений, FeesVotingReward и BribeVotingReward.
Сама себя команда описывает коротко: это «AMM на EVM, вдохновлённый Solidly». Развёрнут протокол в сети Base, идентификатор которой по документации сети равен 8453. Токен AERO в основной сети имеет адрес 0x940181a94A35A4569E4529A3CDfB74e38FD98631 — он указан в репозитории контрактов и проверяем в обозревателе. Адрес один.
Логика работы замкнута в цикл. Поставщики ликвидности вносят активы в пул и получают долю. Трейдеры платят комиссию. Держатели заблокированного AERO голосуют за пулы, и голоса определяют, куда протокол направит эмиссию следующей недели. Комиссии при этом идут голосовавшим, а эмиссия — поставщикам ликвидности. Разводка встречная. В этом вся модель.
Типы пулов и чем они различаются
Пулов в протоколе три вида, и формула цены у каждого своя. Таблица собрана по спецификациям контрактов, прочитанным 15 октября 2026 года.
| Тип пула | Формула или механика | Для каких пар предназначен | Что задано параметрами |
|---|---|---|---|
| Volatile | Стандартная формула постоянного произведения | Пары активов с несвязанной ценой | Комиссия задаётся по пулу, предел для FeeManager — 3% |
| Stable | Кривая вида x³y + y³x, более плоская вблизи равновесия | Пары, цена которых удерживается около единицы | Комиссия задаётся по пулу тем же управляющим параметром |
| Slipstream, концентрированная ликвидность | Адаптация подхода Uniswap V3: ликвидность размещается в диапазоне тиков | Пары, где нужна высокая капиталоэффективность в узком коридоре | Пять связок шага тиков и комиссии: 1 и 0,01%, 50 и 0,05%, 100 и 0,05%, 200 и 0,3%, 2000 и 1% |
| Slipstream с гейджем | Позиция стейкается в гейдж, вознаграждение начисляется в активном тике | Позиции, ориентированные на эмиссию, а не на комиссии | Комиссия с незастейканной ликвидности по умолчанию 10%, предел 50% |
Разница между первыми двумя типами практическая. Плоская кривая даёт меньшее проскальзывание, пока цены активов держатся рядом, и худшее — когда расходятся. Классическое постоянное произведение ведёт себя одинаково на всём диапазоне. Без сюрпризов.
Куда уходят торговые комиссии
Здесь модель расходится с привычной конструкцией обменника. В обычном пуле комиссия достаётся поставщикам ликвидности пропорционально доле. В Aerodrome поставщик, внёсший долю пула в гейдж, от комиссий отказывается: спецификация описывает это как возможность «отказаться от вознаграждения в виде комиссий в обмен на пропорциональное распределение эмиссии». Отданные комиссии переводятся в контракт FeesVotingReward.
Дальше они распределяются среди тех невзаимозаменяемых токенов, которые голосовали за этот пул. То есть доход от торгового оборота пула получает не тот, кто обеспечил сделку ликвидностью, а тот, кто направил в пул эмиссию голосом. Поставщик ликвидности в обмен получает AERO. Обмен прямой.
Второй источник выплат голосующим — внешние стимулы в контракте BribeVotingReward. Вносят их те, кому нужна ликвидность в конкретном пуле. Платит заинтересованный. Механика напоминает сравнение биржевой и внебиржевой цены: понять, почему оборот концентрируется в одних парах и обходит другие, помогает разбор того, как сравнить биржевую и ончейн-цену токена и понять причину расхождения.
Эпоха, голосование и роль veAERO
Блокировка токена описана в контракте VotingEscrow. Максимальный срок блокировки — четыре года. Это предел. В обмен на блокировку выдаётся невзаимозаменяемый токен, который и несёт право голоса; предусмотрены также постоянная блокировка, разделение и слияние таких токенов.
Голосование привязано к эпохе. Голос подаётся один раз за эпоху, и подать его можно в любое время, кроме первого и последнего часа; в последний час право голоса сохраняют лишь отдельные привилегированные токены. Распределение эмиссии между пулами пропорционально полученным голосам.
Третий элемент — ребейз. По спецификации он рассчитывается исходя из объёма заблокированного и незаблокированного AERO за секунду до смены эпохи, а начисляется держателям пропорционально их вкладу в общий объём блокировки.
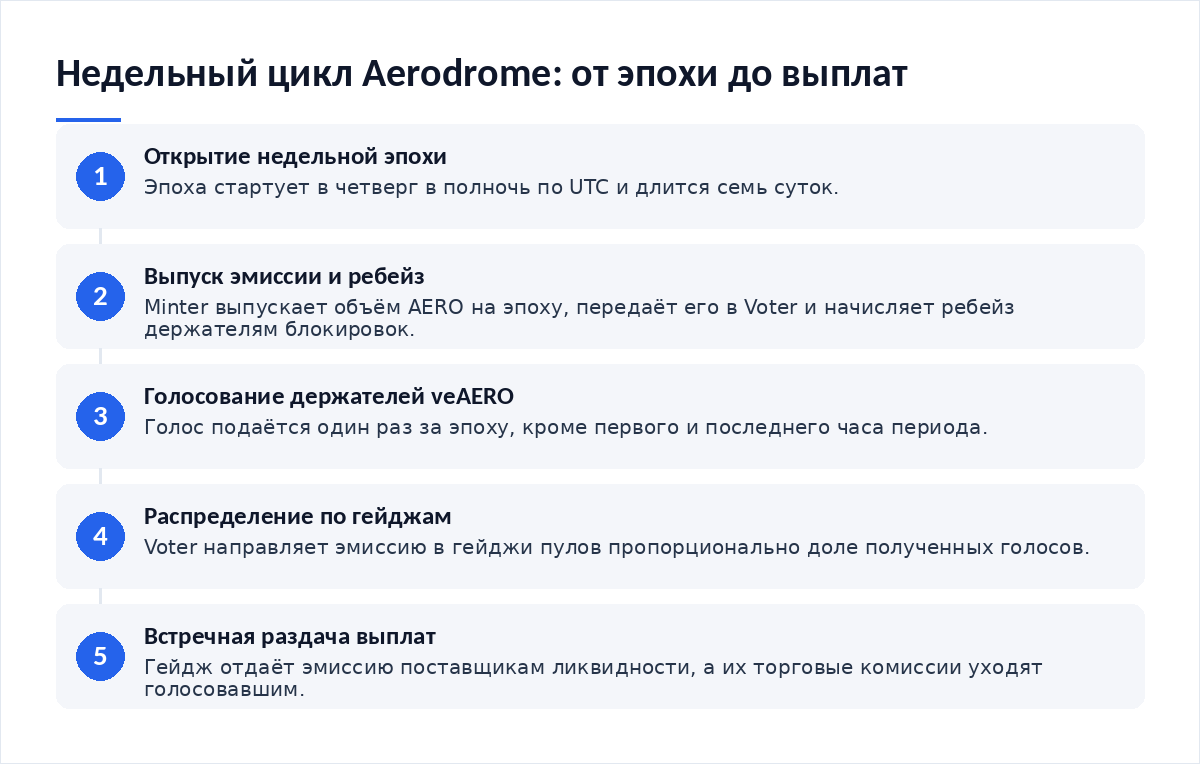
- Эпоха открывается в четверг в полночь по UTC и длится неделю.
- Minter выпускает объём эмиссии на эпоху и передаёт его в Voter, а также начисляет ребейз.
- Держатели veAERO распределяют голоса между пулами в отведённое окно.
- Voter направляет эмиссию в гейджи пропорционально голосам.
- Гейдж раздаёт эмиссию застейканным поставщикам ликвидности, а их комиссии уходят голосовавшим.
Чем это отличается от классической модели обменника
Отличий четыре. Каждое меняет поведение участника.
Первое — источник дохода поставщика ликвидности. В классическом пуле это комиссия с оборота, здесь — выпуск токена протокола, если доля внесена в гейдж. Второе — кто решает, какие пары получают поддержку. В классической модели никто. Пулы живут на собственном обороте. Третье — срочность: право влиять на распределение требует блокировки токена, то есть отказа от ликвидности на срок до четырёх лет. Четвёртое — управление параметрами. Отдельный контракт EpochGovernor вправе выдвигать одно предложение за эпоху и только о корректировке эмиссии, причём лишь после включения хвостовой фазы, с тремя вариантами исхода.
Эта конструкция иначе распределяет и риски. Там, где на бирже участник выставляет сетку заявок и управляет каждым уровнем, в пуле он задаёт диапазон или вносит ликвидность целиком, а дальше результат определяет формула и поток сделок. Сопоставимые механики других обменников на пулах разбирались в обзоре PancakeSwap (CAKE): как пользоваться биржей и её продуктами.
Чего в официальной документации нет
- Базовые комиссии для пулов volatile и stable: спецификация задаёт только предел в 3% и право управляющего параметром их менять.
- Дата запуска протокола и первая эпоха эмиссии в прочитанных документах не указаны.
- Размеры пулов, оборот и доли пар — величины переменные, в спецификации их нет.
- Условия внешних стимулов задают те, кто их вносит, а не протокол.
- Порядок возврата средств при ошибке пользователя не предусмотрен ни одним из контрактов.
Для сопоставления с инструментами централизованных площадок полезно помнить, что набор доступных там активов устроен иначе: обзор того, какие традиционные активы можно торговать на криптобирже, показывает разницу в составе и в правилах доступа.
- PancakeSwap (CAKE): как пользоваться биржей и её продуктами — сопоставимая модель обменника на пулах.
- Как сравнить биржевую и ончейн-цену токена и понять причину расхождения — откуда берётся разрыв цен.
- Как настроить сетку заявок — ручное управление уровнями против формулы пула.
- Какие традиционные активы можно торговать на криптобирже — чем отличается набор инструментов централизованной площадки.
Итог
Aerodrome — не обменник в узком смысле, а механизм распределения стимулов, к которому обменник приложен. Торговая часть устроена привычно. Три типа пулов, маршрутизатор, комиссия с оборота. Нестандартна надстройка, которая разводит два потока дохода по разным адресатам и ставит между ними недельное голосование. Первоисточники доступны: параметры эпохи, эмиссии и блокировки описаны в спецификации контрактов протокола, а состояние токена проверяется в карточке AERO в обозревателе Base. Сверяйте оба на дату интереса.
Частые вопросы
Чем пул stable отличается от пула volatile?
Формулой цены. Volatile работает по стандартному постоянному произведению, stable — по кривой вида x³y + y³x, которая вблизи равновесия плоская. Плоский участок даёт меньшее проскальзывание для пар, цена которых держится рядом, и худшие условия, когда цены расходятся. Предел комиссии в обоих случаях — 3%.
Почему поставщик ликвидности отдаёт комиссии голосующим?
Так устроен обмен в модели: внеся долю пула в гейдж, поставщик меняет комиссии на эмиссию AERO. Отданные комиссии попадают в контракт FeesVotingReward и распределяются среди токенов, голосовавших за этот пул. Не стейкать долю тоже можно — тогда комиссии остаются у поставщика, а эмиссия не начисляется.
Сколько длится эпоха и когда можно голосовать?
Эпоха равна неделе и начинается в четверг в полночь по UTC. Голос подаётся один раз за эпоху в любое время, кроме первого и последнего часа. В последний час право голоса сохраняют только отдельные привилегированные токены. Распределение эмиссии между пулами следует за долями голосов.
Что такое хвостовая эмиссия и когда она включается?
Это переход от фиксированного убывающего объёма к доле от обращающегося предложения. Эмиссия стартовала с 15 млн AERO за эпоху и снижается на 1% за эпоху; когда недельный объём падает ниже 6 млн, включается хвостовая фаза с начальным значением 30 базисных пунктов. По расчёту спецификации это около 92-й эпохи.
На какой срок блокируется AERO и что это даёт?
Максимальный срок блокировки — четыре года. В обмен выдаётся невзаимозаменяемый токен с правом голоса, который можно разделять, объединять или перевести в постоянную блокировку. Голос определяет распределение эмиссии и даёт доступ к комиссиям и внешним стимулам выбранных пулов. Доход при этом не гарантирован ничем.
Вердикт
Конструкция Aerodrome интересна не торговым движком, а тем, что решение о поддержке пары вынесено за пределы рынка и отдано голосованию с четырёхлетним горизонтом блокировки. Такая схема концентрирует оборот там, где сошлись интересы голосующих и тех, кто вносит стимулы, а не там, где естественный спрос выше. Параметры в статье взяты из спецификации контрактов, прочитанной 15 октября 2026 года, и могут меняться решениями управляющих контрактов — перед любыми действиями сверяйте их по первоисточнику. Разборы протоколов и бирж публикуем в Telegram-канале Cryptium.






Обсуждение
Добавить комментарий