
 80.570
 2.345
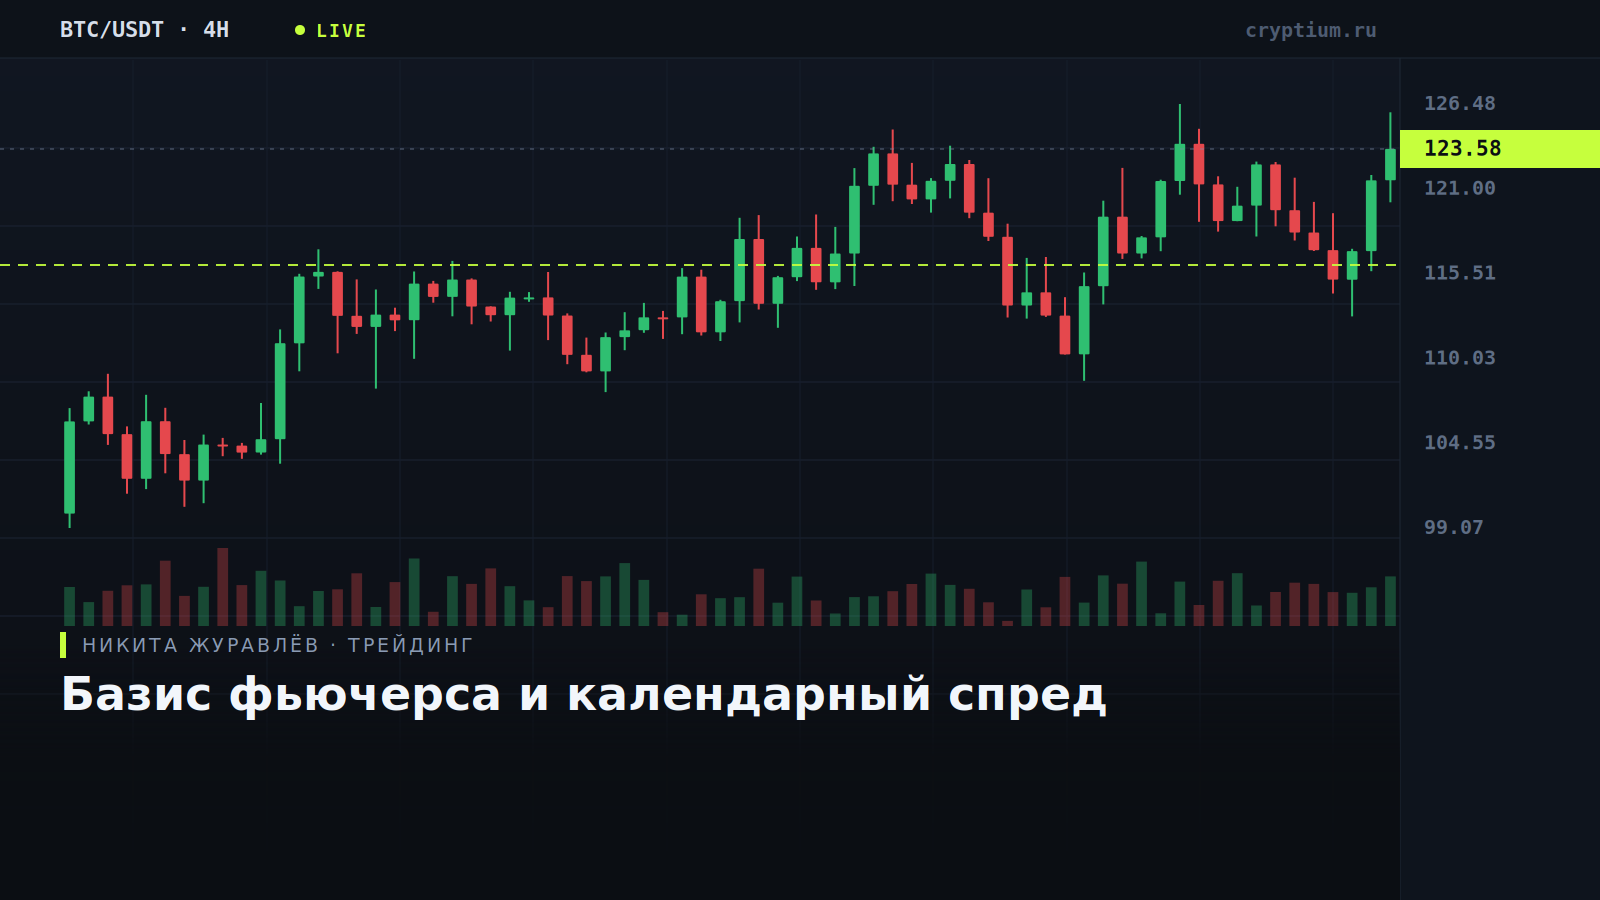

Базис — разница между ценой фьючерса и ценой спота. Всё.
Из этой простой величины вырастает целый пласт стратегий, потому что базис почти всегда положительный: срочный контракт торгуется дороже актива, и эта премия отражает стоимость денег во времени плюс аппетит рынка к плечу. Состояние называется контанго. Обратная ситуация, бэквордация, встречается редко и обычно в моменты паники.
Как считать
- Берёте цену квартального фьючерса и цену спота.
- Считаете разницу в процентах.
- Приводите к годовым: делите на число дней до экспирации и умножаете на 365.
- Получаете годовую доходность базиса — то, ради чего существует кэш-энд-керри.
Пример. Спот 60 000, квартальный фьючерс 61 500, до экспирации 60 дней. Базис 2,5 %, в годовых около 15 %. Это и есть та доходность, которую зарабатывает участник, купивший спот и продавший фьючерс.
По данным CoinLaw, на 18 апреля 2026 года CME удерживала 10,01 млрд долларов открытого интереса в биткоин-фьючерсах по 131 670 контрактам, занимая первое место среди регулируемых площадок по стоимости позиций. Источник
Именно на CME базис читается чище всего. Там нет бессрочных контрактов, а значит нет и фандинга, размывающего картину.
Календарный спред
Это одновременная покупка контракта одного срока и продажа другого. Направление цены почти не важно. Вы торгуете форму кривой: спред расширяется, когда рынок оптимистичен и готов платить за дальний контракт, и сжимается при уходе от риска.
В январе 2026 года, по данным CoinDesk, ставка финансирования по бессрочным контрактам на Deribit поднималась выше 30 % годовых, а совокупный номинальный открытый интерес по коллу со страйком 100 тысяч достигал 1,45 млрд долларов. Источник
Тридцать процентов годовых по фандингу — это состояние, в котором бессрочный контракт становится дорогим инструментом удержания. Тогда квартальный фьючерс оказывается выгоднее, и разницу стоит считать заранее через калькулятор фандинга.
- Сравните стоимость удержания в бессрочном и квартальном контракте.
- Учтите комиссии обеих ног.
- Оцените риск площадки — он здесь основной.
- Механику маржи разбирал в отдельной статье.
Если коротко
- Базис — разница между фьючерсом и спотом.
- Контанго норма, бэквордация редкость.
- Годовая доходность базиса считается через дни до экспирации.
- Сжатие базиса опаснее движения цены.
Частые вопросы
Как привести базис к годовой доходности?
Берёте цену квартального фьючерса и цену спота, считаете разницу в процентах, затем делите её на число дней до экспирации и умножаете на 365. Пример: спот 60 000, квартальный фьючерс 61 500, до экспирации 60 дней — базис 2,5%, в годовых около 15%. Столько зарабатывает участник, купивший спот и продавший фьючерс.
Почему высокий базис — не бесплатные деньги?
Он отражает спрос на плечо, и когда этот спрос схлопывается, премия исчезает за часы. Стратегия кэш-энд-керри страдает не от направления цены, а от сжатия базиса и от риска самой площадки, причём второе автор считает главным. Поэтому сжатие базиса опаснее движения цены.
Почему базис читается чище всего на CME?
Там нет бессрочных контрактов, а значит нет и фандинга, размывающего картину. По данным CoinLaw, на 18 апреля 2026 года CME удерживала 10,01 млрд долларов открытого интереса в биткоин-фьючерсах по 131 670 контрактам и занимала первое место среди регулируемых площадок по стоимости позиций.
Когда квартальный фьючерс выгоднее бессрочного контракта?
Когда фандинг делает удержание дорогим: в январе 2026 года ставка финансирования по бессрочным контрактам на Deribit поднималась выше 30% годовых. Разницу считают заранее — сравнивают стоимость удержания в обоих контрактах, учитывают комиссии обеих ног и оценивают риск площадки, который здесь основной.


Обсуждение
Добавить комментарий