
 82.398
 2.421

Доход от майнинга учитывают дважды и по разным основаниям: при получении валюты — как доход в натуральной форме по рыночной оценке на дату зачисления, при продаже — как результат от реализации имущества. Происхождение монет подтверждают связкой документов: счета за электроэнергию, документы на оборудование, статистика пула, журнал зачислений и поданные в налоговый орган сведения. Отдельно ни одна не работает.
Как учитывать доход от майнинга и подтверждать происхождение монет
Учёт строится по событиям. Месяц здесь единица отчёта, а не единица учёта. Каждое зачисление — отдельная запись с датой, объёмом, рыночной оценкой и адресом получателя. Каждая продажа — вторая запись, со своей ценой и своим результатом.
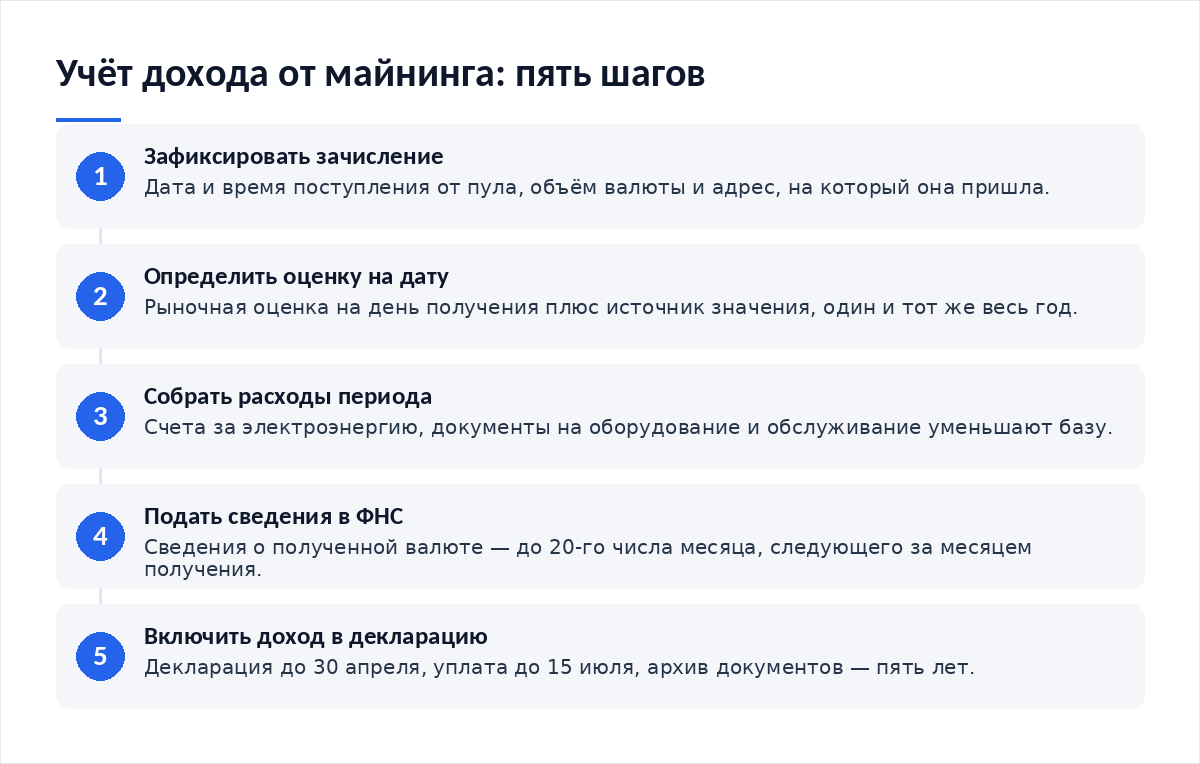
- Зафиксируйте дату и время зачисления валюты от пула, объём и адрес, на который она пришла.
- Определите рыночную оценку на эту дату и запишите источник оценки вместе со значением.
- Соберите расходы периода: счета за электроэнергию, амортизация и обслуживание оборудования.
- Подайте сведения о полученной валюте в налоговый орган до 20-го числа следующего месяца.
- По итогам года включите доход в декларацию и сохраните весь комплект документов в архиве.
- Перед выводом средств соберите цепочку заново: у банка и биржи свои требования к составу документов.
Налоговая рамка: что признаётся доходом
Федеральный закон от 29 ноября 2024 года № 418-ФЗ отнёс цифровую валюту, полученную в результате майнинга, к доходам в натуральной форме от источников в России и признал цифровую валюту имуществом для налоговых целей. База определяется по рыночной оценке на дату получения и уменьшается на документально подтверждённые расходы. Налог на добавленную стоимость здесь не возникает.
Ставка идёт по основной шкале. Это от 13 до 22 процентов в зависимости от суммы годового дохода. Сведения о полученной валюте подаются не позднее 20-го числа месяца, следующего за месяцем получения; на 14 октября 2026 года этот срок указан на странице ФНС о майнинге цифровой валюты. В состав сведений входит адрес-идентификатор, включая адрес майнинг-пула.
Для организаций и предпринимателей порядок отличается: операторы майнинговой инфраструктуры сообщают сведения в налоговый орган не позднее 25-го числа месяца, следующего за истекшим кварталом, по статье 86.5 НК РФ. С 1 сентября 2026 года работает Федеральный закон от 4 августа 2026 года № 282-ФЗ «О цифровых валютах и цифровых правах».
Операции и то, чем они подтверждаются
| Операция | Что образует базу | Срок и форма отчёта | Чем подтверждается |
|---|---|---|---|
| Зачисление валюты от пула | Доход в натуральной форме по оценке на дату получения | Сведения в налоговый орган до 20-го числа следующего месяца | Выгрузка пула, адрес зачисления, журнал с источником оценки |
| Продажа валюты за рубли | Результат от реализации имущества, отдельная база | Декларация по итогам года, уплата налога до 15 июля | Выписка площадки, банковская выписка, договор или оферта |
| Обмен на другую цифровую валюту | Реализация с оценкой обеих сторон сделки на дату обмена | Отражение в декларации за год совершения обмена | История операций на площадке, хеши транзакций |
| Расходы на электроэнергию | Уменьшают базу при документальном подтверждении | Включаются в расчёт за соответствующий период | Счета и платёжные документы по лицевому счёту |
| Расходы на оборудование | Уменьшают базу в части, относящейся к добыче | Учитываются по правилам для соответствующего налога | Договор поставки, счёт, акт, серийные номера машин |
| Вывод средств через банк | Налоговой базы не образует само по себе | Отчётность не требуется, нужны пояснения по запросу | Вся цепочка от счёта за энергию до выписки площадки |
Календарь, по которому живёт учёт
Из календаря выпадает одно событие. Запрос банка приходит без расписания, и к нему готовятся заранее — тем самым архивом, который собирают по срокам из списка выше.
Доказательная цепочка для банка и площадки
Налоговая смотрит на базу. Банк смотрит на происхождение. Вопросы разные, и на второй отвечает не декларация, а связка документов, где каждое звено ссылается на следующее. Счёт за энергию объясняет затраты. Статистика пула объясняет выработку. Адрес зачисления связывает выработку с кошельком. Выписка площадки связывает кошелёк с рублями на счёте.
Слабое звено одно. Статистика пула хранится в кабинетах недолго, и через год выгрузить её бывает нечем. Поэтому выгрузки снимают ежемесячно, а порядок проверки отданной мощности описан в разборе, как настроить воркера и проверить корректность отдаваемого хешрейта. Набор показателей для журнала разобран в материале о том, как отслеживать метрики работы узла.
Где хранить архив
Пять лет — длинный срок для папки на рабочем столе. Копий нужно две, и одна из них живёт вне рабочего компьютера, потому что отказ диска за этот срок событие вероятное, а не исключительное. Расчёт ёмкости и требования к сохранности описаны в разборе, как оценить требования к хранилищу данных: объём невелик, зато утрата архива восстановлению не поддаётся.
Есть отдельный случай. Когда выработка приходит не от своей машины, доказательная цепочка строится иначе, и устройство таких схем разобрано в материале о том, как участвовать в сетях распределённой инфраструктуры, а состав документов там зависит от договора с организатором схемы.
Типовые ошибки учёта
- Оценка взята на конец месяца, а не на дату зачисления.
- Доход считают только при продаже.
- Расходы на энергию не отделены от бытового потребления, и подтвердить их долю нечем.
- Журнал ведётся по памяти, без адресов и хешей транзакций.
- Выписки хранятся в кабинете площадки, который может закрыться быстрее, чем истечёт пятилетний срок хранения документов.
- Вывод средств на карту третьего лица — цепочка рвётся, объяснить происхождение нечем.
Чек-лист
- Каждое зачисление внесено в журнал: дата, объём, адрес, оценка, источник оценки.
- Сведения в налоговый орган поданы до 20-го числа следующего месяца.
- Счета за электроэнергию собраны отдельной папкой по периодам.
- Документы на оборудование сохранены вместе с серийными номерами.
- Выгрузки пула снимаются ежемесячно и лежат вне кабинета сервиса.
- Декларация за год подана до 30 апреля, налог уплачен до 15 июля.
- Архив продублирован и рассчитан на пять лет хранения.
- Цепочка документов проверена на разрывы до первого вывода средств.
Итог
Учёт дохода — это журнал по событиям и календарь из четырёх сроков. Подтверждение происхождения — цепочка без разрывов. Первое требует часа в месяц. Второе проверяют тогда, когда собрать его заново уже нельзя.
Частые вопросы
Нужно ли платить налог, если монеты не продавались?
Да. Валюта, полученная в результате майнинга, признаётся доходом в натуральной форме на дату получения, и обязанность по её учёту не зависит ни от продажи, ни от вывода средств на банковский счёт. База считается по рыночной оценке на эту дату и уменьшается на подтверждённые расходы. Продажа позже даёт отдельный результат от реализации имущества.
Какую оценку брать, если курс за день сильно двигался?
Берут оценку на дату получения и фиксируют источник значения вместе с самим числом. Разумная практика — один источник для всех записей журнала, выбранный заранее и не меняющийся в течение года. Подход с датой и источником защищает расчёт лучше, чем попытка подобрать выгодное значение.
Можно ли перейти на упрощённую систему, чтобы платить меньше?
Нет. Закон № 418-ФЗ запретил применять к майнингу упрощённую систему, а к майнингу и реализации цифровой валюты — налог на профессиональный доход, патент, единый сельскохозяйственный налог и автоматизированную упрощёнку. Выбор ограничен общими режимами, и обойти ограничение сменой вида деятельности не выйдет.
Что спросит банк при выводе средств?
Происхождение денег. Готовый ответ — цепочка: счета за электроэнергию, документы на оборудование, выгрузка пула, журнал зачислений с адресами, выписка площадки о продаже. Разрыв в любом звене превращает пояснение в слова, поэтому цепочку собирают до первого вывода, а не после запроса.
- Как настроить воркера и проверить корректность отдаваемого хешрейта — выгрузки пула как доказательство.
- Как отслеживать метрики работы узла — что писать в журнал и как часто.
- Как оценить требования к хранилищу данных — архив на пять лет хранения.
- Как участвовать в сетях распределённой инфраструктуры — цепочка при выработке не со своей машины.
Первоисточники: страница ФНС о майнинге цифровой валюты и индекс потребления электроэнергии сетью Bitcoin Кембриджского центра альтернативного финансирования.
Вердикт
Налог здесь считается не сложнее, чем по любому доходу в натуральной форме. Трудность в другом: доказательства живут в чужих кабинетах и исчезают без предупреждения. Из обращений читателей вижу один повторяющийся сюжет — человек честно платит налог, а потом не может объяснить банку происхождение монет, потому что выгрузку пула за позапрошлый год взять негде. Журнал и ежемесячная выгрузка стоят часа в месяц. Отсутствие их стоит доступа к деньгам.
Разборы налоговой практики по майнингу публикуем в Telegram-канале Cryptium.


Обсуждение
Добавить комментарий