
 82.293
 2.430

Как учитывать доход от добычи монет с мобильного приложения: доход возникает в день, когда появилось право распоряжаться монетой, а не в день её продажи. Значит с телефона нужно снять две вещи — дату начисления и котировку на эту дату. Скриншот кабинета сохраняет первую, снимок биржевого графика с видимым временем и названием источника — вторую, и обе картинки хранят рядом со строкой журнала, к которой относятся. Дальше обе записи ложатся в журнал. Вся сложность учёта сидит в этой паре.
Что разрешено и где запрещено сейчас
Начинать приходится с права на работу. Если добыча запрещена по месту размещения оборудования, вопрос об учёте дохода меняет содержание целиком.
Перечень менялся. Отдельные территории Иркутской области включены с 7 апреля 2025 года, в Бурятии и Забайкальском крае сезонный режим заменён круглогодичным с 1 апреля 2026 года, а Москва, Московская область и восемь муниципальных округов Курской области попали под ограничение постановлением от 25 июля 2026 года № 936 — с 15 августа 2026 года по 31 декабря 2032 года.
Телефона для этой проверки достаточно. Актуальную редакцию перечня открывают на официальном портале правовой информации, и смотреть нужно дату вступления изменений в силу, а не дату публикации обзора, потому что между подписанием постановления и началом действия ограничения проходит от двух недель до месяца.
Кто обязан регистрироваться, а кто нет
Гражданин без статуса предпринимателя работает без включения в реестр, пока месячное потребление не превышает 6000 кВт·ч. Порог установлен постановлением от 1 ноября 2024 года № 1469.
Индивидуальный предприниматель и организация получают право вести деятельность с даты включения в реестр Федеральной налоговой службы. Реестры майнеров и операторов инфраструктуры ведутся с 1 ноября 2024 года, заявление подаётся электронно с усиленной квалифицированной подписью, рассмотрение занимает до 15 рабочих дней. Порядок изложен в разделе ФНС России о майнинге цифровой валюты.
Нормы разных категорий не смешивают. Физическое лицо платит НДФЛ и отчитывается за себя, организация считает налог на прибыль, а оператор инфраструктуры дополнительно сообщает налоговому органу сведения о своих клиентах — и это три отдельных набора обязанностей, а не варианты одного.
Как учитывать доход от добычи монет с мобильного приложения
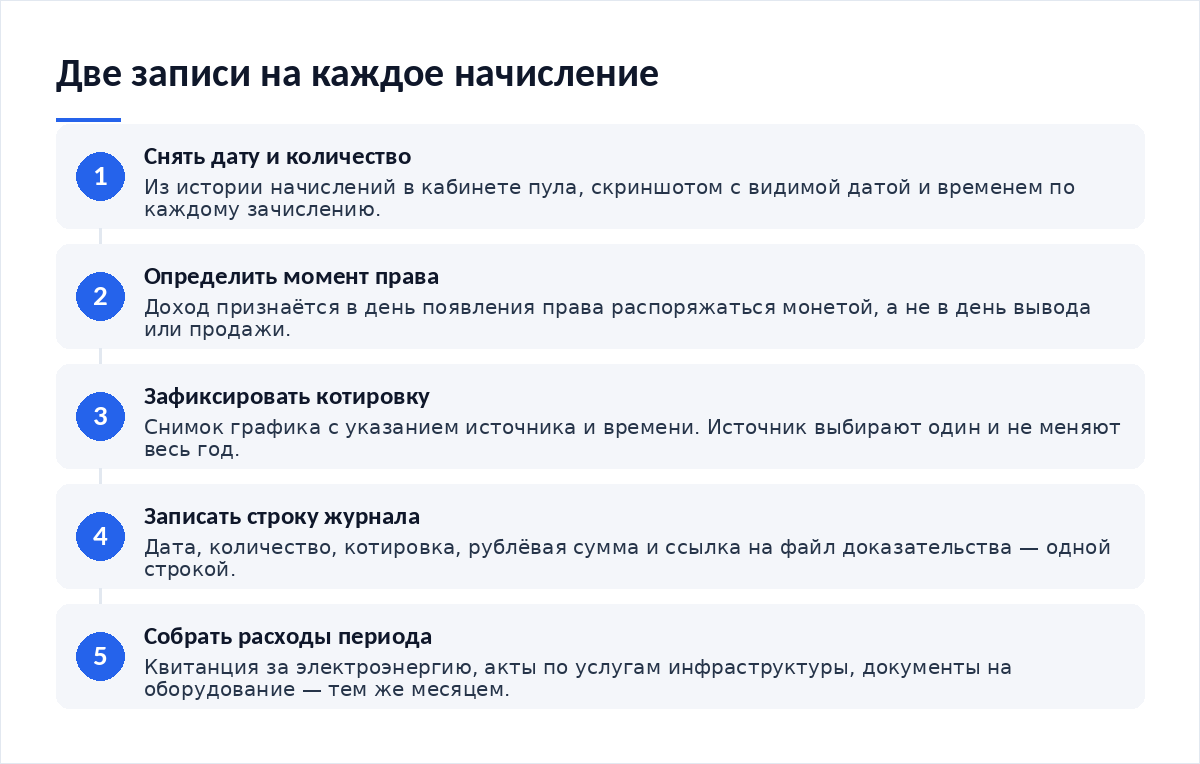
- Откройте историю начислений в кабинете пула. Снимите дату, время и количество монет по каждому зачислению.
- Определите момент права распоряжаться. Для большинства схем это зачисление на внутренний баланс с возможностью вывода.
- Зафиксируйте котировку на эту дату. Снимок делают с указанием источника и времени, иначе оценка не подтверждается.
- Запишите строку журнала: дата, количество, котировка, рублёвая сумма, ссылка на доказательство.
- Соберите расходы того же периода — электроэнергия, амортизация оборудования, услуги инфраструктуры, с платёжными документами.
- Выгрузите историю файлом в день формирования. Кабинеты хранят детализацию ограниченное время.
Что фиксировать на каждую дату
| Запись | Откуда берут с телефона | Что подтверждает | Риск при отсутствии |
|---|---|---|---|
| Дата и время начисления | История начислений в кабинете пула, скриншот с видимой датой | Момент появления права распоряжаться монетой | Доход привязывают к дате продажи, и база считается по другой котировке |
| Количество монет | Та же история, строка по каждому зачислению | Натуральную величину дохода до перевода в рубли | Сумма в журнале не сходится с поступлением на адрес |
| Котировка на дату | Снимок биржевого или агрегированного графика с временем и источником | Рыночную оценку дохода в рублях на дату признания | Оценку нечем обосновать, расчёт держится на словах |
| Расходы периода | Приложение энергосбытовой компании, чеки, акты по услугам | Право уменьшить базу на документально подтверждённые затраты | Налог считается с полной суммы дохода без вычета расходов |
| Поступление на адрес | Обозреватель блокчейна по адресу выплаты | Что начисленное фактически получено и когда | Расхождение между журналом и фактом остаётся необъяснённым |
Расчёт на конкретных цифрах
Пример условный. Он нужен для механики, а не для прогноза дохода.
Устройство на 200 TH/s с потреблением 3,5 кВт при сложности сети 132,72 T на 14 октября 2026 года даёт долю около 1,9 на десять миллионов, или примерно 0,000086 BTC в сутки при суточной субсидии сети порядка 450 BTC. За тридцать дней набегает около 0,0026 BTC. Начисления при этом приходят ежедневно, и каждое из них — отдельная строка журнала со своей котировкой.
Отсюда главная сложность учёта. Тридцать начислений за месяц означают тридцать дат и тридцать котировок, а не одну среднемесячную величину. Усреднение упрощает работу, но оценка дохода на дату признания из него не выводится, и при проверке придётся пересчитывать всё заново по первичным записям.
Расходы считают параллельно. Устройство берёт 84 кВт·ч в сутки и около 2520 кВт·ч в месяц, диапазоны цены для населения разделены порогами 3900 и 6000 кВт·ч, и объём свыше 6000 оплачивается по уровню, приближенному к коммерческому. Квитанция за месяц — документ, подтверждающий расход, поэтому её сохраняют вместе с выгрузкой из пула.
Чем подтверждают котировку
Источник выбирают один и пользуются им постоянно. Смена источника от месяца к месяцу делает журнал несопоставимым, а при пересчёте за год разница между площадками накапливается и превращается в расхождение, которое нечем объяснить ни себе, ни проверяющему.
Снимок делают с видимым временем и названием источника. Удобнее брать значение на конец суток по московскому времени: такой ориентир повторяем и не зависит от того, в какой час вы открыли приложение.
Если монета торгуется с разбросом между площадками, разброс фиксируют отдельной строкой — спорная величина с пометкой. Монеты малой капитализации по этой причине учитывать сложнее, чем биткоин, и к ним относится отдельная оговорка в журнале. Оборудование и каналы связи при этом ведут собственную запись событий, а отслеживание метрик работы узла помогает объяснить день без начислений.
Риски: от отключения до штрафа
- Привязка дохода к дате продажи вместо даты признания. База считается по другой котировке.
- Одна среднемесячная котировка на тридцать начислений. При проверке расчёт пересобирают с нуля.
- Снимок без времени и источника. Доказательством такая картинка не служит.
- Расходы без платёжных документов. Право на вычет остаётся неподтверждённым.
- Исчезающая история в кабинете пула. Выгрузку делают в день формирования, а не в апреле.
- Хранение журнала на одном телефоне. Потеря устройства означает потерю доказательной базы.
Объём архива растёт быстро: тридцать начислений в месяц дают несколько сотен файлов в год. Поэтому оценку требований к хранилищу данных делают до того, как память устройства закончится.
Итог
Учёт с телефона сводится к дисциплине двух записей: дата признания и котировка на эту дату. Остальное — производные величины, которые считаются из этой пары в любой момент, включая рублёвую сумму дохода, размер базы после вычета расходов и сам налог по действующей ставке. Телефон закрывает съём данных и фиксацию доказательств, но хранение архива переносят туда, где он переживёт потерю устройства. Чем ближе запись к моменту начисления, тем меньше работы в апреле.
Чек-лист
- Регион проверен по действующей редакции постановления об ограничениях.
- История начислений выгружена файлом, а не оставлена в кабинете.
- Для каждого начисления записана дата появления права распоряжаться.
- Котировка на дату зафиксирована снимком с источником и временем.
- Источник котировок выбран один и не меняется от месяца к месяцу.
- Расходы периода подтверждены квитанциями и актами.
- Поступления на адрес сверены с начислениями по обозревателю.
- Сроки 20-го числа и 30 апреля внесены в календарь.
- Как отслеживать метрики работы узла — чем объяснить сутки без начислений.
- Как оценить требования к хранилищу данных — где держать журнал и снимки.
- Как настроить воркера и проверить корректность отдаваемого хешрейта — почему начисление ниже расчётного.
- Как обеспечить бесперебойную работу узла — перерывы в работе и их влияние на доход.
Частые вопросы
Когда возникает доход — при начислении или при выводе?
При появлении права распоряжаться монетой. Для большинства схем это зачисление на внутренний баланс с возможностью вывода, а не сам вывод. Если пул удерживает монеты до достижения порога выплаты и распоряжаться ими нельзя, момент сдвигается. Условия читают в документации пула и фиксируют вывод в журнале одной строкой.
Какую котировку брать для оценки?
Рыночную на дату признания дохода. Источник выбирают один и не меняют: так журнал остаётся сопоставимым за год. Значение удобнее брать на конец суток по московскому времени — этот ориентир повторяем. Снимок с видимым временем и названием источника сохраняют вместе со строкой журнала.
Можно ли вести учёт одной суммой за месяц?
Для внутренних прикидок — можно, для отчётности этого не хватает. Доход признаётся на каждую дату получения, и котировка у каждой даты своя. Среднемесячная величина не выводится из первичных записей обратно, поэтому при проверке расчёт собирают заново. Тридцать строк в месяц занимают меньше времени, чем один пересчёт за год.
Что считается расходом, уменьшающим базу?
Документально подтверждённые затраты на добычу: электроэнергия по квитанции, оборудование, услуги оператора инфраструктуры по акту. Подтверждение — платёжный документ, а не запись в заметках. Расходы собирают тем же месяцем, что и доход, иначе связь между ними придётся восстанавливать по памяти.
Нужно ли сдавать сведения, если монеты не продавались?
Да. Обязанность привязана к получению цифровой валюты, а не к её продаже. Сведения о полученном подаются ежемесячно, не позднее 20-го числа следующего месяца, независимо от того, лежат монеты на кошельке или уже обменены. Продажа порождает отдельное событие со своим расчётом.
Вердикт
Эта работа ломается не на расчётах, а на датах. В обращениях читателей повторяется один сюжет: монеты получены за год, проданы одной сделкой, и теперь нужно восстановить тридцать котировок по истории, которой в кабинете уже нет. Запись в день начисления снимает эту работу целиком. Телефон для неё подходит, а вот хранить архив на нём не стоит.
Разборы налоговой части и изменения регулирования публикуем в Telegram-канале Cryptium.




Обсуждение
Добавить комментарий