
 81.070
 2.360

Котировка и цена сделки — разные величины по построению. Котировка на экране показывает одну из нескольких цен: последнюю сделку, лучшую заявку на покупку, лучшую заявку на продажу, их середину, маркировочную или индексную цену. Цена сделки — это средневзвешенная цена всех частей исполнения вашей заявки, округлённая по шагу цены. Совпасть они могут случайно. Разойтись — закономерно. Величина расхождения при этом поддаётся разложению на слагаемые, каждое из которых имеет собственную причину и собственное место в интерфейсе площадки.
Какую задачу решает понимание разницы между ценой сделки и котировкой
Задача практическая. Сверить отчёт с собственной памятью и понять, где потерялись деньги между моментом решения и строкой в выгрузке, которую площадка считает окончательной. Читатель видит на графике 100,00, а в выгрузке у него 100,14, и первая мысль — биржа обманула. Обычно обмана нет: расхождение складывается из нескольких учтённых слагаемых, каждое из которых имеет собственное имя, собственную причину и собственное место в интерфейсе торгового терминала.
Вторая задача — корректно считать результат. Если вы берёте за точку отсчёта котировку с графика, а не цену из отчёта, вся статистика стратегии уезжает в оптимистичную сторону систематически, причём тем сильнее, чем короче ваши сделки и чем чаще вы входите рыночными заявками. Квартальный итог в такой системе учёта не описывает ничего.
Третья задача — выбор референсной цены для расчётов. Для риска нужна одна цена, для оценки портфеля другая, для расчёта ликвидации третья. Путать их дорого. Для риска берут сглаженную маркировочную цену, для оценки качества исполнения — середину спреда на момент решения, а для налогового учёта — цену из официального отчёта площадки.
Какие котировки показывает интерфейс
В одном окне обычно живёт пять-шесть разных цен. Они не обязаны совпадать между собой, и на тонкой паре расходятся заметно, потому что считаются из разных источников, обновляются с разной частотой и предназначены для разных задач внутри одной платформы.
| Котировка | Откуда берётся | Для чего нужна | Чем опасна как ориентир |
|---|---|---|---|
| Цена последней сделки | Последняя исполненная сделка на этой паре. | Показывает, по какой цене рынок торговался в последний раз. | Может быть минутной давности и стоять по другой стороне спреда. |
| Лучшая заявка на покупку | Верх стороны покупателей в стакане. | Цена, по которой вы продадите прямо сейчас. | Объём на этом уровне бывает символическим. |
| Лучшая заявка на продажу | Низ стороны продавцов в стакане. | Цена, по которой вы купите прямо сейчас. | Та же проблема с объёмом на уровне. |
| Середина спреда | Полусумма двух лучших заявок. | Нейтральная точка для расчёта проскальзывания. | По ней нельзя купить и нельзя продать. |
| Маркировочная цена | Сглаженная расчётная цена площадки. | Считает нереализованный результат и уровень ликвидации. | Отстаёт от стакана и не равна цене исполнения. |
| Индексная цена | Сводка котировок с нескольких площадок. | Защищает от манипуляции на одной бирже. | На локальном движении расходится с вашим стаканом. |
Как разложить разницу: шаги с параметрами
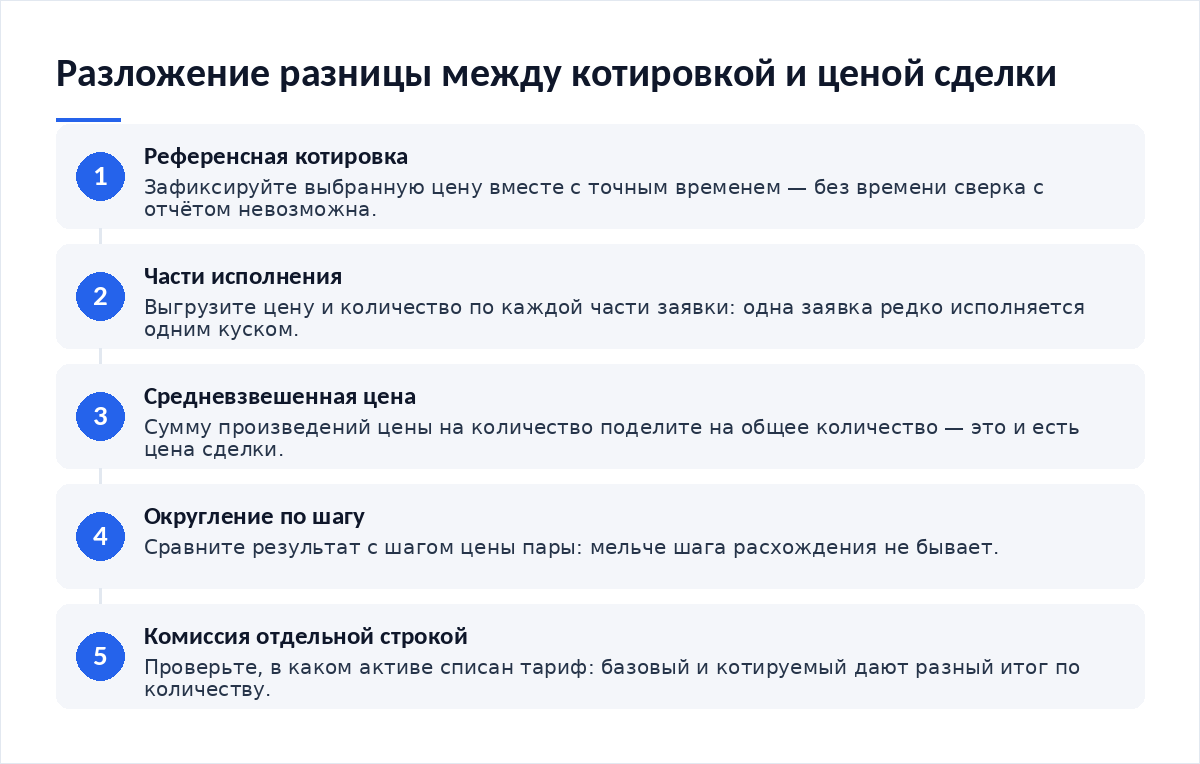
- Выберите референсную котировку и зафиксируйте её значение с точным временем. Без времени сверка невозможна.
- Выгрузите из отчёта все части исполнения заявки: цену и количество по каждой.
- Посчитайте средневзвешенную цену: сумма произведений цены на количество, делённая на суммарное количество.
- Сравните её с референсной котировкой. Полученная разница — валовое расхождение, и оно ещё не включает комиссию.
- Вычтите из разницы половину спреда на момент заявки. Остаток — та часть, которую дала ваша собственная заявка, пройдя вглубь стакана.
- Отдельной строкой добавьте комиссию и проверьте, в каком активе она списана. Комиссия в базовом активе и комиссия в котируемом дают разный итог.
Расчёт на примере суммы
Разложение показывает, что претензия «цена не та» распадается на три разных вопроса. Половина спреда — плата за немедленность, её устраняет только лимитная заявка. Проход вглубь стакана — следствие размера заявки относительно толщины рынка в эту секунду, и уменьшается он только дроблением либо переносом сделки на более ликвидный час. Комиссия — тариф, и к цене она отношения не имеет, хотя в итоговой сумме сидит рядом.
Регуляторы считают это расхождение формально. Правило 17 CFR 242.605 на 15 октября 2026 года требует от исполняющих центров ежемесячно публиковать средний эффективный спред, статистику улучшения цены и накопленное число акций, отменённых до исполнения, а реализованный спред измерять через 50 миллисекунд, 1 секунду, 15 секунд, 1 минуту и 5 минут после сделки. Иначе говоря, даже регулятор не считает, что у исполнения есть одна правильная референсная цена.
Что видно в стакане и как это читать
Стакан объясняет две из трёх составляющих расхождения сразу. Смотреть нужно на четыре вещи, причём все четыре видны до нажатия кнопки, а не только в отчёте по уже состоявшейся сделке.
- Ширина спреда задаёт минимальную плату за вход рыночной заявкой — её видно до нажатия кнопки.
- Объём на лучшем уровне показывает, пройдёт ли заявка одним куском или разложится на части по нескольким ценам.
- Распределение объёма по следующим уровням подсказывает, насколько далеко уедет цена, если первого уровня не хватит.
- Шаг цены ограничивает разрешение: при крупном шаге все мелкие расхождения схлопываются в один уровень и в отчёте выглядят иначе.
Отдельно стоит смотреть на источник котировки. Площадки с тонкой ликвидностью иногда показывают цену, подтянутую к внешнему индексу, хотя в их стакане такой цены нет. Проверяется это сравнением с другими площадками и с ончейн-данными — редакция разбирала, как сравнить биржевую и ончейн-цену токена и чем объясняется разрыв. На парах с токенизированными товарами и акциями разрыв бывает структурным: какие традиционные активы можно торговать на криптобирже — разбор с перечнем ограничений.
Где маркировочная цена важнее цены сделки
Есть случай, когда котировка главнее факта. Для расчёта нереализованного результата и для уровня принудительного закрытия площадки используют не цену последней сделки, а сглаженную маркировочную цену. Сделано это против манипуляции: одной крупной сделкой по тонкому стакану можно было бы вынести чужие позиции по цене, которой на рынке не существовало, а на сглаженной цене такой приём не срабатывает.
Механика покрытия убытков сверх залога описана отдельно: как работают страховой фонд и автоматическое сокращение позиций на бирже. На децентрализованных площадках роль котировки играет формула пула, и там цена исполнения выводится из размера сделки детерминированно — подробности в материале о том, как пользоваться PancakeSwap и его продуктами.
Ошибки, из-за которых расхождение выглядит обманом
Ошибок здесь немного. Первая — сравнивать цену сделки с ценой последней сделки. Это две цены по разным сторонам спреда, и расхождение между ними заложено в устройство стакана, а не в чей-то недосмотр.
Вторая — не смотреть на время. Котировка со скриншота, снятого через секунду после отправки заявки, относится уже к другому состоянию рынка и для сверки не годится. Третья — складывать комиссию в цену: тогда из отчёта непонятно, что именно улучшать в следующий раз, тариф или способ входа, а это два разных решения с разной ценой. Четвёртая — брать среднюю цену по графику вместо средневзвешенной по частям исполнения, из-за чего крупные заявки выглядят в отчётности лучше, чем они были.
Пятая ошибка касается валюты комиссии. Когда комиссия списывается в базовом активе, фактическое количество купленного оказывается меньше заявленного в заявке, и пересчёт цены за единицу даёт ещё одну небольшую разницу, которую легко принять за ошибку биржи.
Итог
Разница между ценой сделки и котировкой складывается из четырёх слагаемых: половина спреда, собственный проход вглубь стакана, округление по шагу цены и комиссия. Все четыре считаются до сделки и проверяются после. Арифметика открытая. Выбирайте референсную котировку осознанно, фиксируйте её вместе с точным временем и пользуйтесь одной и той же величиной во всех расчётах — от оценки входа до квартального сведения результата. И помните, что для риска и для оценки исполнения нужны разные цены.
Частые вопросы
Почему в отчёте цена хуже той, что была на графике?
График обычно рисует цену последней сделки, а покупаете вы по стороне продавцов. Разница как минимум равна спреду. Добавьте проход вглубь стакана по крупной заявке и округление по шагу цены — получится то число, которое стоит в выгрузке. Обмана в этой арифметике нет, но проверить её стоит.
Какую котировку брать за точку отсчёта для статистики?
Середину спреда на момент решения. Она нейтральна к стороне сделки и не зависит от того, покупаете вы или продаёте. Цена последней сделки для этой роли не годится: она смещена случайным образом. Главное — пользоваться одной и той же референсной ценой во всех расчётах.
Почему маркировочная цена отличается от цены в стакане?
Она сглажена и часто считается из нескольких источников, чтобы одиночная сделка не могла её сдвинуть. Для расчёта залога и уровня закрытия это защита, а для оценки качества исполнения — помеха. Сверяйте методику расчёта в регламенте площадки: формулы у разных бирж отличаются.
Можно ли получить цену лучше котировки?
Да, лимитной заявкой внутри спреда, если её заберёт встречный поток. На регулируемых рынках это называется улучшением цены и входит в обязательную отчётность. На криптобиржах такого обязательного отчёта нет, поэтому улучшение цены придётся считать самостоятельно по собственному журналу сделок, сравнивая среднюю цену исполнения с серединой спреда на момент постановки заявки.
- Как сравнить биржевую и ончейн-цену токена — проверка источника котировки.
- Какие традиционные активы можно торговать на криптобирже — где разрыв структурный.
- Как работают страховой фонд и автоматическое сокращение позиций — цена закрытия против расчётного уровня.
- PancakeSwap (CAKE): как пользоваться биржей и её продуктами — цена из формулы вместо котировки.
Первоисточники: правило 17 CFR 242.605 о раскрытии качества исполнения заявок и статья 15 Федерального закона № 282-ФЗ об исполнении поручений клиента. Методику расчёта маркировочной и индексной цены, шаг цены и тарифы сверяйте в документах площадки на дату сделки.
Вердикт
Из редакционной практики: девять обращений из десяти про «неправильную цену» закрываются разложением на четыре слагаемых за пять минут. Проблема не в бирже, а в привычке сравнивать несравнимое. Заведите одну референсную котировку и держитесь её во всех расчётах — это важнее точности любой отдельной формулы. Отчёт по сделке при таком подходе перестаёт быть источником неприятных новостей.
Разборы биржевой механики — в Telegram-канале Cryptium.






Обсуждение
Добавить комментарий