
 68.668
 1.927

Типы акций делятся по двум разным основаниям, и смешивать их нельзя. Нормативное деление одно: обыкновенные и привилегированные — это закреплено законом. Деление на дивидендные, роста и стоимости нормативного определения не имеет, это рыночная классификация по ожидаемому источнику результата. Фонды же акциями не являются вовсе: пай — это доля в имущественном комплексе, а не бумага отдельного общества.
Как устроена классификация: нормативные типы и рыночные ярлыки
Определение из закона задаёт три права: на часть прибыли, на участие в управлении и на часть имущества после ликвидации. Дальше вступает в силу закон об акционерных обществах от 26.12.1995 № 208-ФЗ. Он различает обыкновенные и привилегированные акции: статья 25 называется «Уставный капитал и акции общества», статья 32 — «Права акционеров — владельцев привилегированных акций общества», статья 42 — «Порядок выплаты обществом дивидендов». Этим нормативный перечень исчерпывается.
Слова «дивидендная», «роста» и «стоимости» в законе отсутствуют. Они описывают не правовой статус, а ожидание: откуда участник рынка ждёт результата — из выплат, из переоценки или из сокращения разрыва между ценой и расчётной величиной. Один и тот же выпуск разные методики относят к разным группам, и это нормальное свойство рыночной классификации, а не дефект данных.
Как определить, к какой группе относится бумага
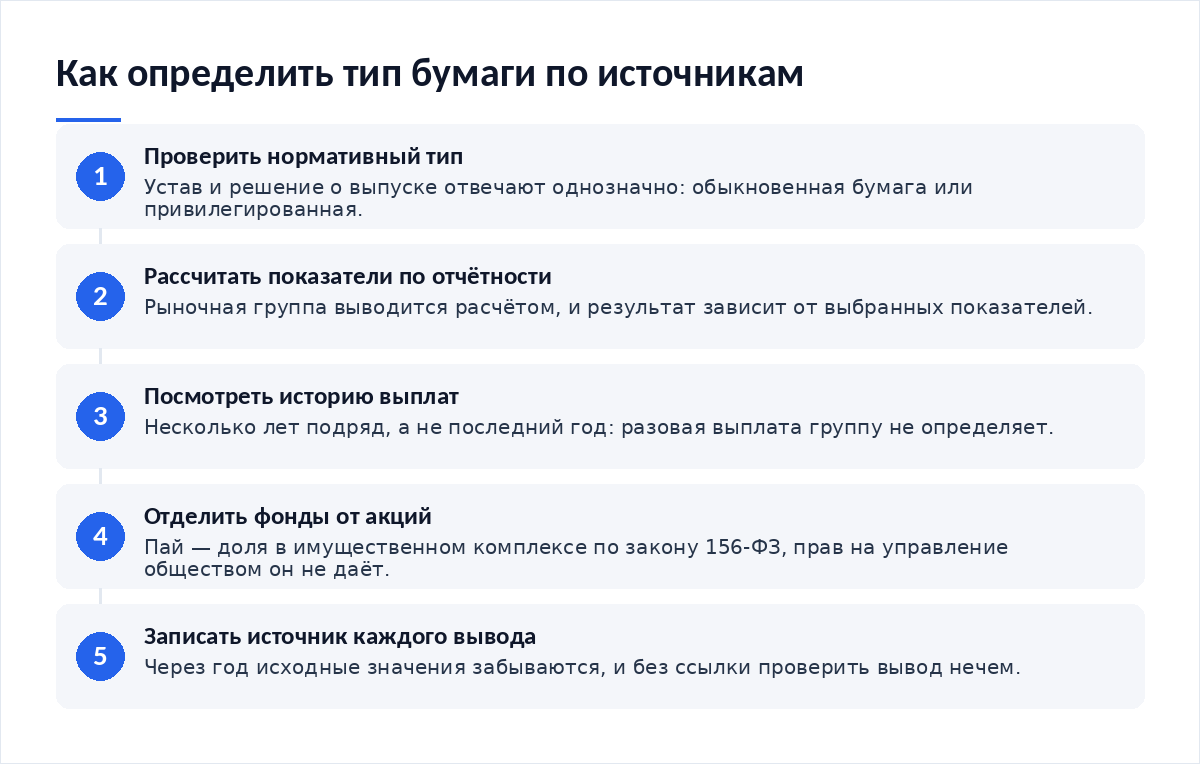
Нормативный тип определяется по уставу и решению о выпуске. Там указано, обыкновенная бумага или привилегированная, и если привилегированная — зафиксирован ли размер дивиденда. Это проверяется документом, а не мнением. Рыночная группа определяется расчётом по отчётности эмитента, и расчёт зависит от выбранных показателей.
Порядок проверки устойчив. Сначала документ, затем отчётность, затем история выплат за несколько лет подряд. Вывод по одному году не делают: разовая крупная выплата не превращает выпуск в дивидендный, равно как и один сильный квартал не делает эмитента компанией роста. Методика здесь та же, что и при работе с рядами наблюдений в других областях — например, когда требуется оценить нагрузку сети по историческим данным: один день ряда ничего не доказывает.
| Группа | Откуда ожидается результат | Нормативный статус | Что проверяют в документах |
|---|---|---|---|
| Обыкновенные акции | Прибыль общества и переоценка бумаги | Закреплён законом 208-ФЗ, статья 25 | Устав, решение о выпуске, права по голосованию |
| Привилегированные акции | Преимущественное право на дивиденд, зафиксированный уставом | Закреплён законом 208-ФЗ, статья 32 | Формула или размер дивиденда в уставе, условия возникновения голоса |
| Дивидендные | Регулярные выплаты акционерам | Определения в законе нет, классификация рыночная | История выплат за несколько лет и дивидендная политика эмитента |
| Роста | Увеличение выручки и прибыли, переоценка бумаги | Определения в законе нет, классификация рыночная | Динамика выручки по отчётности, доля реинвестированной прибыли |
| Стоимости | Сокращение разрыва между ценой и расчётной величиной | Определения в законе нет, классификация рыночная | Показатели отчётности, использованные в конкретной методике |
| Паевой инвестиционный фонд | Результат управления обособленным имущественным комплексом | Закон 156-ФЗ, статья 10, часть 1 | Правила доверительного управления, состав активов, вознаграждения |
| Биржевой паевой инвестиционный фонд | Результат управления плюс возможность продать пай на бирже | Закон 156-ФЗ, статья 11, пункт 6 | Условия выкупа уполномоченным лицом и правила обращения на бирже |
Что классификация объясняет, а что нет
Классификация объясняет источник ожидаемого результата и набор прав. Она не объясняет будущую динамику цены и не заменяет разбор конкретного эмитента. Ярлык «дивидендная» не означает, что выплата состоится: решение о дивидендах принимает общество в порядке, установленном статьёй 42 закона 208-ФЗ, и решение может быть отрицательным при любой истории выплат.
Второе ограничение касается фондов. Пай фонда — не акция. Закон 156-ФЗ в статье 1 называет инвестиционный фонд имущественным комплексом, а в части 1 статьи 10 определяет паевой инвестиционный фонд как обособленный имущественный комплекс, переданный в доверительное управление управляющей компании. Прав на участие в управлении обществом пай не даёт, зато распределяет результат по нескольким эмитентам сразу. Биржевой паевой фонд добавляет к этому порядок обращения: по пункту 6 статьи 11 владелец пая вправе требовать его покупки у уполномоченного лица либо продавать пай на указанной бирже на условиях правил управления.
Разбор по группам и расчёт на условных числах
Расчёт дивидендной доходности к цене покупки и к текущей цене даёт разные числа, и путать их нельзя: первое описывает ваш результат, второе — предложение рынка сегодня. Для группы роста аналогом служит динамика выручки по отчётности за несколько периодов. Для группы стоимости — набор показателей конкретной методики, и без указания методики ярлык бессодержателен.
Фонды сравнивают по трём параметрам: состав активов, порядок выкупа паёв и вознаграждения, раскрытые в правилах доверительного управления. Чтение правил устроено так же, как чтение любого технического документа — важен не вывод автора, а исходные значения; похожий навык описан в разборе о том, как читать данные смарт-контракта в обозревателе.
Сколько стоит владение и где возникают издержки
У акций издержки разовые и редкие: комиссия сделки, депозитарные услуги по тарифу посредника, налог с дохода. У фондов издержки регулярные: вознаграждение управляющей компании, специализированного депозитария и регистратора удерживаются из имущества фонда постоянно. Разница в периодичности, и на длинном горизонте она весома — это видно по условному расчёту выше.
Тарифы конкретных посредников и фондов здесь не приводятся намеренно: они меняются чаще, чем живёт статья, и проверить их на дату чтения нельзя. Смотреть нужно правила доверительного управления фонда и тарифы вашего посредника. Материалы о раскрытии условий и признаках недобросовестных практик собраны в разделе защиты прав потребителей финансовых услуг Банка России.
Как не спутать группы
- Начните с документа: устав и решение о выпуске отвечают на вопрос о нормативном типе однозначно.
- Проверьте, зафиксирован ли размер дивиденда по привилегированным акциям и при каких условиях появляется право голоса.
- Соберите историю выплат за несколько лет подряд, а не за последний год.
- Для рыночных групп выпишите методику: какие показатели и за какой период использованы.
- Отделите фонды от акций до любых сравнений — у них разные права и разная периодичность издержек.
- Запишите источник каждого вывода, чтобы через год понять, откуда взялось число.
- Нормативный тип подтверждён уставом, а не описанием на сайте
- Условия дивиденда по привилегированным акциям прочитаны дословно
- История выплат собрана за несколько периодов
- Методика рыночной группы названа явно
- Правила доверительного управления фонда открыты и прочитаны
- Издержки разделены на разовые и регулярные
- Источник каждого числа записан рядом с числом
Шестой пункт выглядит формальностью, а снимает больше всего споров. Через год исходные значения из отчётности забываются, и без ссылки на источник вывод проверить нечем. Та же логика работает при любом распределении данных по нескольким получателям — например, когда требуется разделить один перевод на несколько адресов и сохранить след каждой части. Разбор по тексту спецификации устроен так же: материал о том, что меняет обновление Glamsterdam для сети Ethereum, построен на документе, а не на пересказе.
Итог
Нормативных типов акций два. Рыночных ярлыков больше, и ни один из них не закреплён законом. Фонды стоят отдельно: это имущественный комплекс в доверительном управлении, а не бумага общества. Любой вывод о группе требует документа или расчёта с названной методикой — иначе это чужое мнение, принятое за факт.
Материалы по теме
- Как оценить нагрузку сети по историческим данным — почему вывод строят на ряде, а не на одном дне
- Как читать данные смарт-контракта в обозревателе — навык чтения первоисточника вместо пересказа
- Как разделить один перевод на несколько адресов — как сохранить след каждой части операции
- Что меняет обновление Glamsterdam для сети Ethereum — пример разбора по тексту спецификации
Частые вопросы
Сколько типов акций закреплено в законе?
Два: обыкновенные и привилегированные. Это следует из закона об акционерных обществах от 26.12.1995 № 208-ФЗ, где статья 25 посвящена уставному капиталу и акциям общества, а статья 32 — правам владельцев привилегированных акций. Деление на дивидендные, роста и стоимости в законе отсутствует и носит рыночный характер.
Чем пай фонда отличается от акции?
Правами и предметом. Акция закрепляет права на часть прибыли общества, участие в управлении и часть имущества после ликвидации. Пай — доля в обособленном имущественном комплексе, переданном в доверительное управление по части 1 статьи 10 закона 156-ФЗ. Управлять обществом владелец пая не может, зато получает распределение по нескольким активам.
Можно ли отнести одну бумагу к двум рыночным группам?
Да, и это встречается часто. Разные методики используют разные показатели и разные периоды, поэтому один выпуск попадает и в группу стоимости, и в дивидендную. Противоречия здесь нет: группы описывают ожидание источника результата, а не правовой статус, который задан уставом однозначно.
Где смотреть издержки фонда?
В правилах доверительного управления фондом. Там раскрыты вознаграждение управляющей компании, специализированного депозитария и регистратора, а также порядок их удержания из имущества фонда. Конкретные значения в статьях приводить бессмысленно: они меняются, и проверять нужно действующую редакцию правил на дату чтения.
Вердикт
Путаница с типами акций возникает из-за смешения двух систем: правовой, где типов два, и рыночной, где ярлыков много и ни один не обязателен к применению. Разделив эти системы, читатель перестаёт искать в законе слово «дивидендная» и начинает смотреть устав и методику. Из редакционной практики: именно отсутствие названной методики чаще всего и превращает обсуждение групп в спор об определениях. Фонды в этом разговоре стоят отдельной строкой — текст закона о рынке ценных бумаг описывает акцию, а не пай.
Разборы первоисточников выходят в нашем канале — Cryptium в Telegram.

Обсуждение
Добавить комментарий