
 86.415
 2.728

Счёт в сети мгновенных платежей оплачивается сканированием кода или вставкой строки счёта в кошелёк — вводить адрес и сумму вручную здесь не нужно, они уже зашиты в сам счёт. Проверяют перед подтверждением три вещи: сумму, срок действия и получателя, и просроченный счёт оплатить не получится, и это главное отличие от обычного перевода, где адрес действует бессрочно.
Чем это отличается от обычного перевода
В основной сети вы отправляете средства на адрес, который существует постоянно и принимает любые суммы, а здесь получатель выставляет счёт на конкретную сумму с ограниченным сроком, и оплатить его можно только целиком. Такой подход убирает ошибки с неверной суммой, но требует, чтобы получатель был готов принять платёж в момент оплаты.
Вторая особенность — маршрутизация. Платёж идёт через цепочку чужих каналов, и его успех зависит от наличия подходящего пути до получателя.
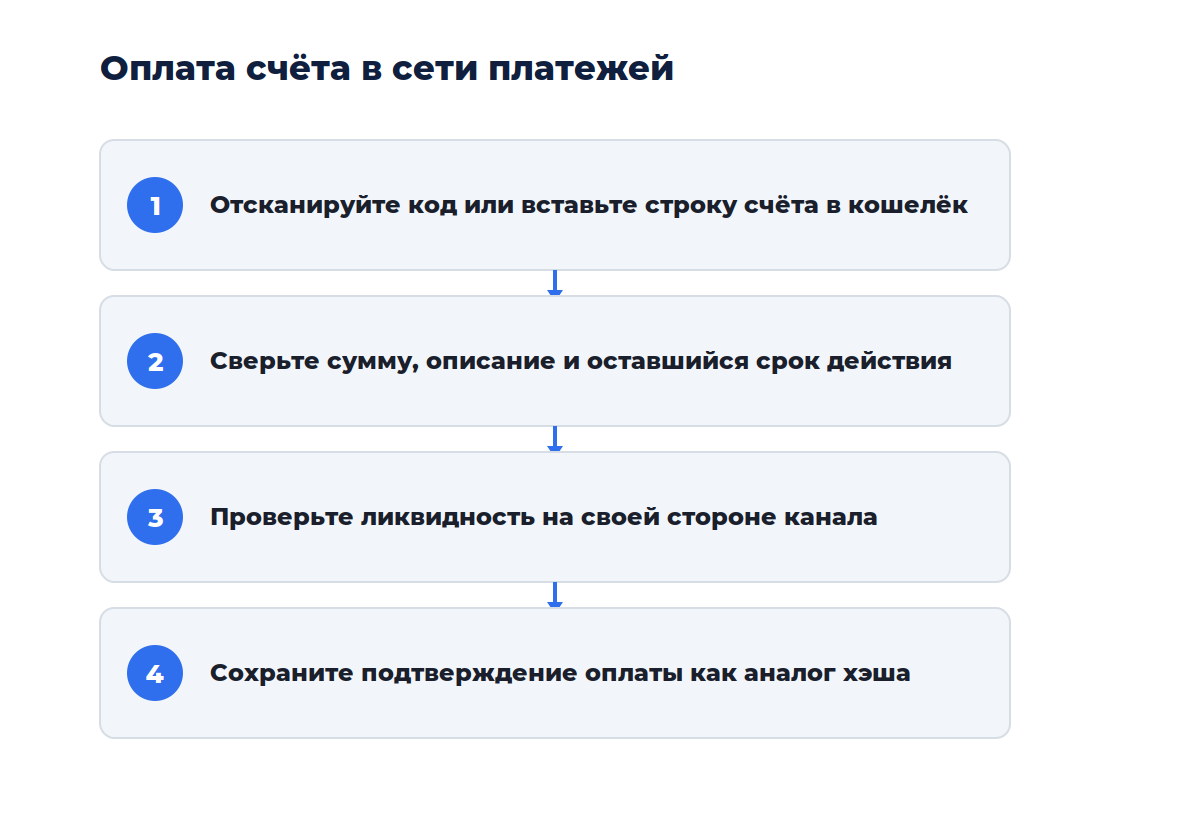
Порядок оплаты
| Шаг | Что делать |
|---|---|
| Получение счёта | Сканировать код или скопировать строку счёта от получателя |
| Проверка деталей | Сверить сумму, описание и оставшийся срок действия |
| Подтверждение | Подтвердить оплату в кошельке, дождаться результата |
| Сверка | Убедиться, что кошелёк показал успешное завершение |
Что проверить до подтверждения
Кошелёк раскрывает содержимое счёта перед оплатой, и эту информацию стоит читать, при этом сумма должна совпадать с ожидаемой до последнего знака, описание — соответствовать назначению платежа. Обратите внимание на оставшееся время: счета обычно живут от нескольких минут до часа, и при истечении срока средства не уйдут вовсе.
Проверьте баланс канала. Оплатить можно лишь сумму, не превышающую вашу сторону в открытых каналах.
Почему платёж может не пройти
- Истёк срок действия счёта: нужен новый от получателя
- Не хватает исходящей ликвидности в ваших каналах
- Маршрут до получателя не найден из-за нехватки ликвидности в цепочке
- Получатель офлайн, и его узел не может принять платёж
Ко мне обращался читатель, у которого оплата срывалась трижды подряд при достаточном балансе. Причина оказалась в структуре его канала: средства были на стороне партнёра, а не на его собственной, поэтому отправлять он не мог, хотя интерфейс показывал общую ёмкость. После пополнения канала платёж прошёл с первой попытки.
Счета без фиксированной суммы
Часть получателей выставляет счета, где плательщик указывает сумму сам, и такой формат удобен для пожертвований и чаевых, но лишён главного преимущества обычного счёта — защиты от ошибки в сумме.
При оплате такого счёта проверяйте введённую величину дважды. Автоматической сверки с ожиданиями получателя здесь нет, а отменить успешный платёж уже нельзя.
Возврат при неудаче
Неудачный платёж не списывает средства: они остаются в канале, а кошелёк сообщает об ошибке, и это принципиальное отличие от основной сети, где ошибочно отправленная транзакция уже не отменяется. Здесь риск потери минимален, а неудача означает лишь необходимость разобраться с причиной и повторить попытку.
Комиссия за маршрутизацию
Платёж проходит через цепочку чужих каналов, и владельцы промежуточных узлов берут за это плату, и величина обычно исчисляется единицами сатоши и почти не зависит от суммы перевода, поэтому на крупных платежах доля комиссии стремится к нулю.
Кошелёк показывает предполагаемую комиссию до подтверждения. Если маршрут оказался дорогим, имеет смысл повторить попытку: алгоритм поиска пути может найти более дешёвый вариант со второго раза.
Подтверждение оплаты для получателя
После успешного платежа кошелёк выдаёт преимущество оплаты — криптографическое доказательство того, что счёт оплачен именно вами, а его сохраняют наравне с хэшем обычной транзакции: получатель сможет проверить факт оплаты, а вы подтвердить его при споре.
Ликвидность и направление платежей
Ёмкость канала распределена между двумя сторонами, и для отправки нужна ликвидность именно на вашей стороне, а когда вы только открыли канал и внесли средства, вся ёмкость у вас: платить можно, принимать нельзя. По мере расходования картина меняется на противоположную.
Когда этот способ удобен
Мгновенные платежи выигрывают при частых мелких суммах: комиссия составляет доли цента, а зачисление занимает секунды, при этом для разовой крупной операции проще воспользоваться основной сетью, поскольку открытие канала ради одного платежа не окупается. Практический порог начинается там, где переводов становится несколько в месяц.
Смежные темы разобраны у нас. Вот основные. Общий раздел — транзакции и сети. Шире — статьи про криптокошельки. Открытие канала разбирает материал как открыть канал в сети мгновенных платежей, а оценку времени переводов — статья как оценить время финализации перевода.
Вопросы и ответы
Можно ли оплатить счёт частично?
Обычный счёт оплачивается только целиком на указанную сумму, причём существуют счета без фиксированной суммы, где плательщик задаёт её сам, но их выставляет получатель сознательно, и частичная оплата обычного счёта технически невозможна.
Что делать, если срок действия истёк?
Запросить у получателя новый счёт. Сроки задаются при выставлении и обычно невелики, поскольку короткое окно снижает риски для обеих сторон. Повторное использование старой строки счёта не сработает: узел получателя отклонит такой платёж.
Видит ли получатель мой адрес?
Нет, в отличие от обычного перевода здесь нет публичной записи с адресами отправителя и получателя, а платёж проходит вне блокчейна через цепочку каналов, и в основной сети он не отображается вовсе. Это заметно улучшает приватность повседневных расчётов.
Вердикт
Счёт содержит всё необходимое, вводить реквизиты вручную не нужно — достаточно проверить сумму, описание и оставшийся срок, при этом неудачный платёж не списывает средства, поэтому риск ошибки здесь несопоставимо ниже, чем в основной сети. Чаще всего мешает не баланс, а распределение ликвидности внутри канала: средства могут быть на стороне партнёра. И сохраняйте подтверждение оплаты — это ваш аналог хэша.
Состояние сети проверяйте напрямую. Обозреватель узлов и каналов Lightning Network и монитор мемпула биткоина помогают оценить связность сети и стоимость операций в основной цепочке.

Обсуждение
Добавить комментарий