
 74.511
 2.092

Как проходит проверка адреса на риски, если раньше вы этого не делали: вы разбираете пять понятий, выбираете один сервис оценки, записываете собственный порог отсечения, тренируетесь на своём адресе и только потом смотрите адрес контрагента. Порядок именно такой. Начинать с чужого адреса — значит читать отчёт, не понимая ни его словаря, ни того, с чем сравнивать результат. На старте мешает не сложность сервисов, а набор заблуждений о том, что они показывают.
Что изменилось и с какой даты
Словарь получил правовую основу. Федеральный закон от 4 августа 2026 года № 282-ФЗ «О цифровых валютах и цифровых правах» вступил в силу 1 сентября 2026 года и ввёл в оборот понятие адреса-идентификатора. Статья 56 развела остальные нормы по датам: часть заработает 1 июля 2027 года, часть — 1 сентября 2027 года.
Банковская сторона изменилась раньше. Приказом Банка России от 5 ноября 2025 года № ОД-2506 перечень признаков мошеннических переводов расширен с шести до двенадцати, и новая редакция применяется с 1 января 2026 года. На операцию смотрят, даже если новичок сам ничего не проверяет.
Кого норма касается, а кого нет
Проверять обязаны организации — через 115-ФЗ и закон 282-ФЗ. Частный держатель такой обязанности не несёт, и в этом корень путаницы: новичку никто не выдаёт ни формы отчёта, ни допустимого уровня риска. Планку он выбирает сам — обычно в момент перевода, когда выбирать поздно.
Карта понятий: словарь на старте
Пяти терминов хватает на первый месяц. Остальное наращивается по мере надобности.
| Понятие | Что означает | Зачем нужно новичку | С чем путают |
|---|---|---|---|
| Адрес-идентификатор | Уникальная последовательность символов для учёта приходных и расходных операций | Это объект проверки: оценивают адрес, а не владельца и не площадку | С именем аккаунта на площадке, которое ничего не говорит о сети |
| Сеть | Протокол, внутри которого адрес существует и способен принять перевод | Неверная сеть обнуляет перевод без возврата, и отчёт по риску тут не поможет | С похожим написанием адреса: совпадение первых символов ничего не доказывает |
| Переход | Одна транзакция на пути от проверяемого адреса до другого адреса | Связь на одном переходе и на пяти требуют разных решений | С временем: переходы считают по цепочке операций, а не по дням |
| Кластер | Группа адресов, которые провайдер считает собственностью одного владельца | Показывает, совпадает ли отчёт с заявлением контрагента | С юридическим лицом: кластер — оценка провайдера, а не запись в реестре |
| Доля сомнительного потока | Взвешенная часть поступлений от кластеров с плохой атрибуцией | Основная цифра отчёта, но решение принимают не по ней одной | С нормативным порогом, которого в российских правилах нет |
Пять заблуждений новичка
- «Есть законный порог риска». Его нет. Ни 115-ФЗ, ни закон 282-ФЗ такой доли не называют.
- «Любой процент выше нуля опасен». Косвенные связи на большой глубине находятся почти у каждого адреса с историей.
- «Отчёт отвечает за адрес». Отчёт описывает поступления и атрибуцию на дату запроса, а не поведение владельца.
- «Три сервиса надёжнее одного». На старте разные форматы отчётов мешают больше, чем помогают: сначала нужна привычка к одному.
- «Контрагент из реестра — проверка не нужна». Реквизиты подменяют в переписке, а не в реестре регулятора.
Как считается риск: разбор на цифрах
Сравнивать нужно со своим опытом, а не с чужим. Отсюда и смысл тренировки на знакомых адресах.
Масштаб наблюдения стоит знать заранее. На 25 сентября 2026 года, по сообщению Росфинмониторинга со ссылкой на выступление начальника управления оценки рисков Евгения Шевлякова, к сервису «Прозрачный блокчейн» подключено более 80 банков, а на конец 2025 года их было пять.
Легальных контрагентов пока единицы. На 6 октября 2026 года, по сообщению Банка России, в реестры включены пять цифровых депозитариев и четыре организации, осуществляющие обмен цифровых валют; 12 октября, по данным Интерфакса, в реестр обмена внесён Сбербанк.
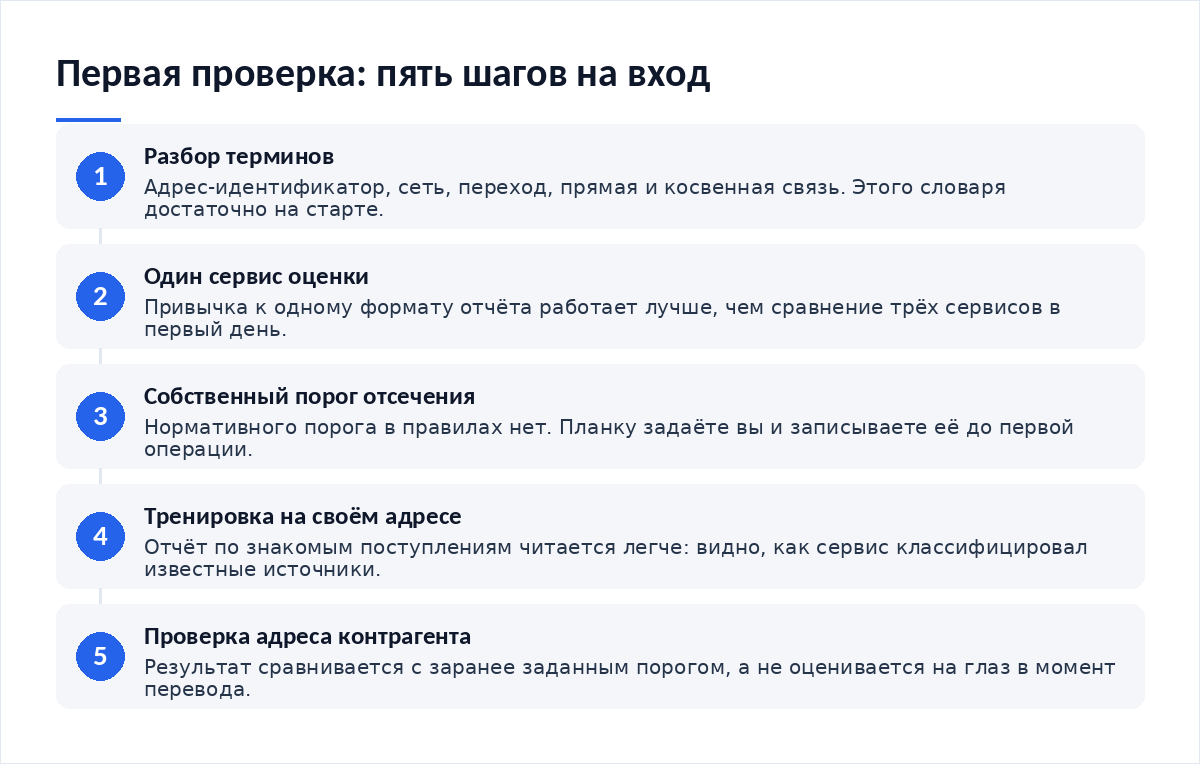
Как проходит проверка адреса на риски, если раньше вы этого не делали
- Разберите пять терминов из таблицы выше. Этого словаря хватает на старте.
- Выберите один сервис оценки и привыкните к его формату отчёта.
- Запишите собственный порог отсечения до первой операции, а не в момент перевода.
- Прогоните свой адрес и посмотрите, как сервис классифицировал известные вам источники.
- Проверьте адрес контрагента и сравните результат с заранее записанным порогом.
Документы и подтверждения, которые нужно собрать
Новичку стоит сохранять больше, чем кажется нужным. Понимание, что из этого пригодится, приходит после первого спорного зачисления.
- Выгрузка отчёта файлом, а не ссылкой: ссылка у провайдера живёт недолго.
- Записанный порог отсечения с датой выбора и правилом для прямых попаданий.
- Результаты тренировочных прогонов — это и есть ваш базовый уровень.
- Заявление контрагента о статусе: письмо, экран кабинета, скан документа.
Признаки, по которым смотрит банк, опубликованы в разъяснении Банка России о признаках мошеннических переводов, а новые правила обращения разбирает обзор юридической практики о порядке после 1 сентября 2026 года.
Что будет при нарушении
У организаций последствия описаны нормами: 115-ФЗ требует идентифицировать клиента, присвоить уровень риска и обновлять сведения. Частному лицу предписание не выпишут. Его наказывает остановленное зачисление.
Спорные места и чего в законе нет
Допустимого уровня риска нормы не называют. Редакция такой формулировки ни в 115-ФЗ, ни в законе 282-ФЗ не нашла, поэтому ссылка на «законный порог» в разговоре с банком некорректна по существу.
Второе. Единого формата отчёта у провайдеров нет: категории признаков, веса и глубина обхода различаются, и два отчёта по одному адресу сопоставимы приблизительно. Налоговая сторона тех же операций разобрана отдельно — как подтвердить расходы на покупку актива, когда времени в обрез.
Третье. Статью 45 закона 282-ФЗ об обязанностях по предотвращению несанкционированных операций статья 56 отнесла к отложенным срокам. Практики по ней нет, выводы делать рано.
Частые вопросы
С какого термина начинать, если в теме я ноль?
С сети и адреса-идентификатора. Эти два понятия закрывают самую частую и необратимую ошибку — отправку не туда. Доля сомнительного потока, кластеры и переходы нужны следующими: они меняют решение о сделке, но не возвращают перевод, ушедший по неверным реквизитам.
Первый отчёт показал риск. Это плохой адрес?
Скорее всего нет. Косвенная связь на четвёртом-пятом переходе встречается почти у любого адреса с историей. Смотрите глубину и категорию: прямое попадание в перечень запрещённых адресов и дальняя связь через цепочку посредников означают разные вещи и требуют разных решений.
Зачем тренироваться на своём адресе?
Чтобы увидеть, как сервис классифицировал источники, о которых вы знаете правду. На знакомых поступлениях отчёт читается легче, а заодно появляется личный базовый уровень. Без него любая цифра в отчёте по чужому адресу выглядит угрожающе, и решение принимается на эмоции.
- Как проходит проверка адреса на риски, если что-то пошло не так с первого раза. Разбор отказов и повторных прогонов.
- Как подтвердить расходы на покупку актива, когда времени в обрез. Налоговая сторона операций.
- Как собрать историю операций для отчётности и сравнить с альтернативой. Выгрузки и их источники.
- Как компании собирают криптовалютное казначейство и что смотреть в их отчётности. Устройство корпоративного контура.
Вердикт
Вход в тему стоит один вечер: пять понятий, один сервис, одна записанная цифра порога. Дальше отчёт перестаёт быть гаданием и становится документом. Заблуждения дороже незнания: новичок, уверенный в существовании законного порога, спорит с банком о том, чего в нормах нет. В обращениях читателей потери на старте приходятся на сеть и адрес, а не на долю сомнительного потока. Сложное здесь переоценено, базовое — недооценено.
Разборы норм и документы регулятора — в Telegram-канале Cryptium.


Обсуждение
Добавить комментарий