
 65.074
 1.827

Чтобы использовать предмет в качестве залога, его передают в контракт или блокируют у хранителя, а взамен получают заём в деньгах или монетах. Предмет неделим. Частичной продажи залога здесь нет, поэтому при невозврате исход бинарный: либо долг закрыт и предмет вернулся, либо предмет ушёл кредитору целиком. Оценка опирается на цену, которой у единичного предмета может не быть.
Что происходит с сегментом сейчас
Залог предметов остаётся узкой нишей. Причина не в технике, а в оценке: единичный предмет нельзя быстро продать по известной цене, и в обращениях читателей повторяется вопрос — почему заём выдают на малую долю заявленной стоимости. Ответ в неделимости.
Техническая часть опирается на стандарт. По данным eips.ethereum.org на 23 октября 2026 года, текст EIP-721 имеет статус Final и создан 24 января 2018 года; передача предмета в залог делается тем же вызовом transferFrom, что и продажа. Отдельного «залогового» действия в стандарте нет.
Как использовать предмет в качестве залога
Схемы две. Различаются они местом хранения: в первой предмет уходит на адрес контракта займа и возвращается при погашении, во второй остаётся у владельца, а кредитор получает разрешение распорядиться им при просрочке через ту же функцию approve, что и при продаже.
Вторая схема дешевле и опаснее для кредитора: владелец способен продать предмет до просрочки, если разрешение выдано без блокировки переводов. Первая дороже по плате и надёжнее по исполнению, поэтому выбор между схемами сводится к одному вопросу: чей риск в этой сделке считается главным.
Чем залог предмета отличается от залога делимого актива
| Свойство | Делимый актив | Коллекционный предмет | Следствие для заёмщика |
|---|---|---|---|
| Оценка | Рыночная цена по сделкам | Минимальная цена предложения | Заём меньше заявленной стоимости |
| Ликвидация | Продаётся частями до закрытия долга | Уходит целиком | Излишек теряется |
| Пополнение обеспечения | Добавляют любую сумму | Только ещё один предмет | Шаг пополнения крупный |
| Исход при просрочке | Частичная потеря | Бинарный: предмет или долг | Нет промежуточных сценариев |
Издержки: сетевая плата, проценты, потеря излишка
Платежей три, и самый крупный не денежный. Первый — сетевая плата за передачу предмета и возврат. Второй — проценты. Третий возникает лишь при невозврате, когда кредитору уходит всё обеспечение, а не часть, равная долгу, и этот перекос делает залог дорогим способом занять деньги.
К расходам добавляются переводы. Лежит предмет на другом кошельке — потребуется перевод предмета между кошельками до сделки. При выходе через продажу подключаются удержания, и тут уместно понимать, как устроены комиссии площадки. Ставок кредиторов не приводим.
Пошаговый сценарий
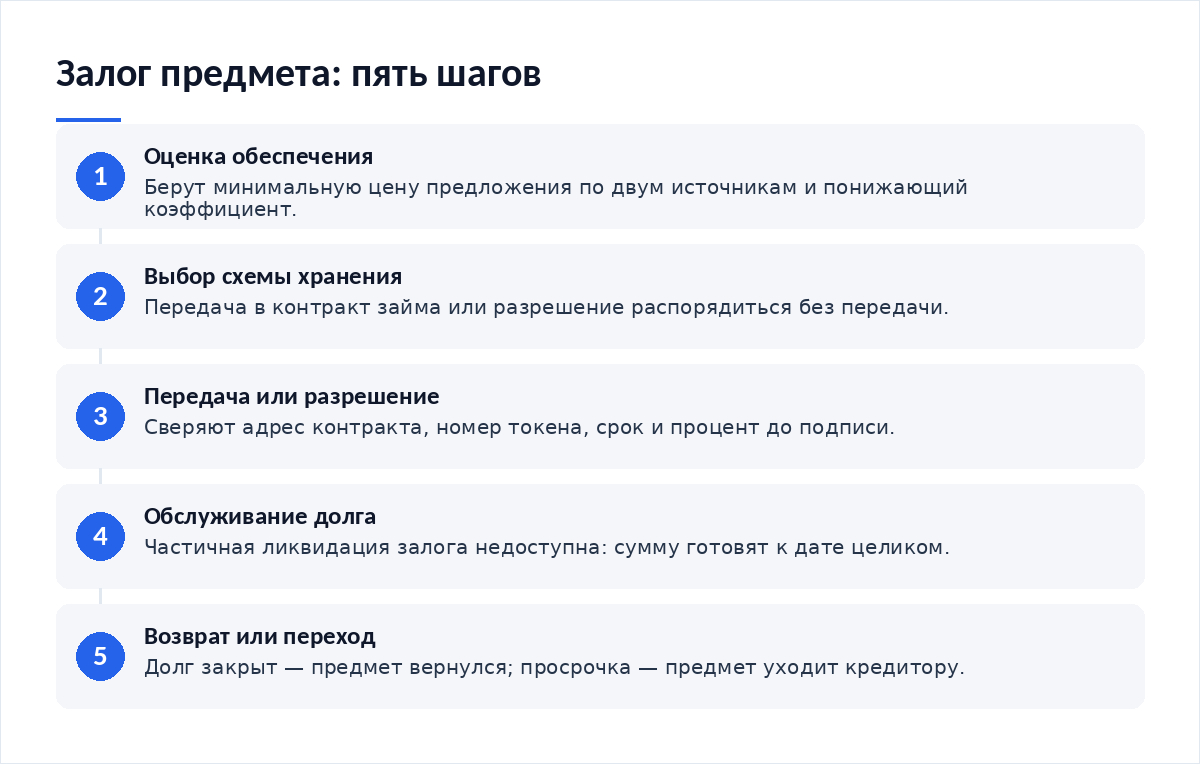
- Оцените предмет по двум источникам.
- Выберите схему: передача в контракт или разрешение без передачи.
- Сверьте срок, процент и порядок перехода при просрочке.
- Проверьте адрес контракта и номер токена.
- Отложите средства на погашение заранее. Частично закрыть долг предметом нельзя.
- После погашения убедитесь: предмет вернулся, разрешение отозвано.
Риски и мошеннические схемы сегмента
- Разрешение без срока: право остаётся у кредитора после погашения.
- Оценка по накрученной минимальной цене, которая падает к моменту просрочки.
- Право кредитора менять процент в одностороннем порядке.
- Поддельный контракт займа, забирающий предмет без выдачи средств.
Отдельный вопрос — что именно заложено. У предметов с привязанным правом залог лишает и его: так устроены фан-токены клубов и участие болельщиков, где владение даёт доступ к голосованиям. Сложнее с обязательствами людей: рынок тайм-токенов зависит от человека, а не от контракта.
Итог
Неделимость определяет всю механику: кредитор не продаст часть залога, а заёмщик не внесёт часть обеспечения, поэтому исход при просрочке остаётся бинарным, а сумма займа — ниже оценки. Это природа схемы.
Частые вопросы
Можно ли вернуть часть долга и сохранить предмет?
Частичное погашение долга обычно допускается, а частичная ликвидация залога — нет. Предмет остаётся в залоге до полного расчёта либо уходит кредитору целиком, поэтому к дате окончания срока вся сумма долга должна быть доступна, а не собираться по частям.
Как оценивают предмет, если по нему давно не было сделок?
Чаще берут минимальную цену предложения по коллекции и применяют понижающий коэффициент. Это оценка снизу, а не стоимость предмета. Редкие признаки и особая история владения поднимают цену, но без состоявшихся сделок подтвердить её нельзя, и кредиторы такой довод обычно не принимают.
Регулируется ли такой залог в России?
Прямого режима для залога коллекционных токенов подтвердить не удалось. Общая рамка задана Федеральным законом от 4 августа 2026 года № 282-ФЗ, действующим с 1 сентября 2026 года: определение цифровой валюты дано в пункте 1 статьи 2, запрет принимать её как оплату за товары и услуги — в части 6 статьи 1, изъятия из запрета, включая обмен, — в части 7 статьи 1. Коллекционный предмет под определение цифровой валюты прямо не подпадает, и вопрос решается с юристом под конкретную сделку.
Материалы по теме:
- Как перевести предмет между кошельками — плата до начала сделки.
- Как разобраться в комиссиях площадки — удержания при выходе через продажу.
- Спорт на блокчейне: фан-токены клубов — предметы с привязанным правом.
- Токенизация времени — обязательство внутри предмета.
Вердикт
Залог предмета — дорогой заём с бинарным исходом, и дорог он не процентом, а потерей излишка обеспечения при просрочке. Оценка здесь всегда спорна, потому что цена единичного предмета существует лишь в момент сделки. Из редакционной практики: о невозможности частичной ликвидации узнают в день просрочки. Разборы механики залога выходят в нашем Telegram-канале.

Обсуждение
Добавить комментарий