
 82.804
 2.444

Комиссия за эквайринг — тихая боль каждого предпринимателя: карточные сети забирают 1,5–3% с каждого оборота, и на годовой дистанции это серьёзные деньги. И вот, насколько я наблюдаю, у бизнеса появилась реальная альтернатива, которая уже работает: приём платежей в стейблкоинах. Небольшие компании переходят на них, чтобы не кормить посредников и быстрее получать деньги, особенно от зарубежных клиентов. Разберём по-человечески, как это технически устроено в офлайне и онлайне, что с налогами и юридической стороной и почему для работы с заграницей стейблкоины часто выгоднее банковского перевода.
Сколько на самом деле стоит эквайринг
Чтобы понять масштаб экономии, посмотрим на цифры. Транзакция на $10 000 по карте обычно несёт около $150–250 совокупных комиссий — это интерчейндж, плата сети и эквайеру. Стейблкоин-платёж в среднем обходится в 0,5–1,5%, а в некоторых сетях комиссия и вовсе составляет доли цента. Деньги при этом поступают за минуты, а не зависают на сутки-двое.
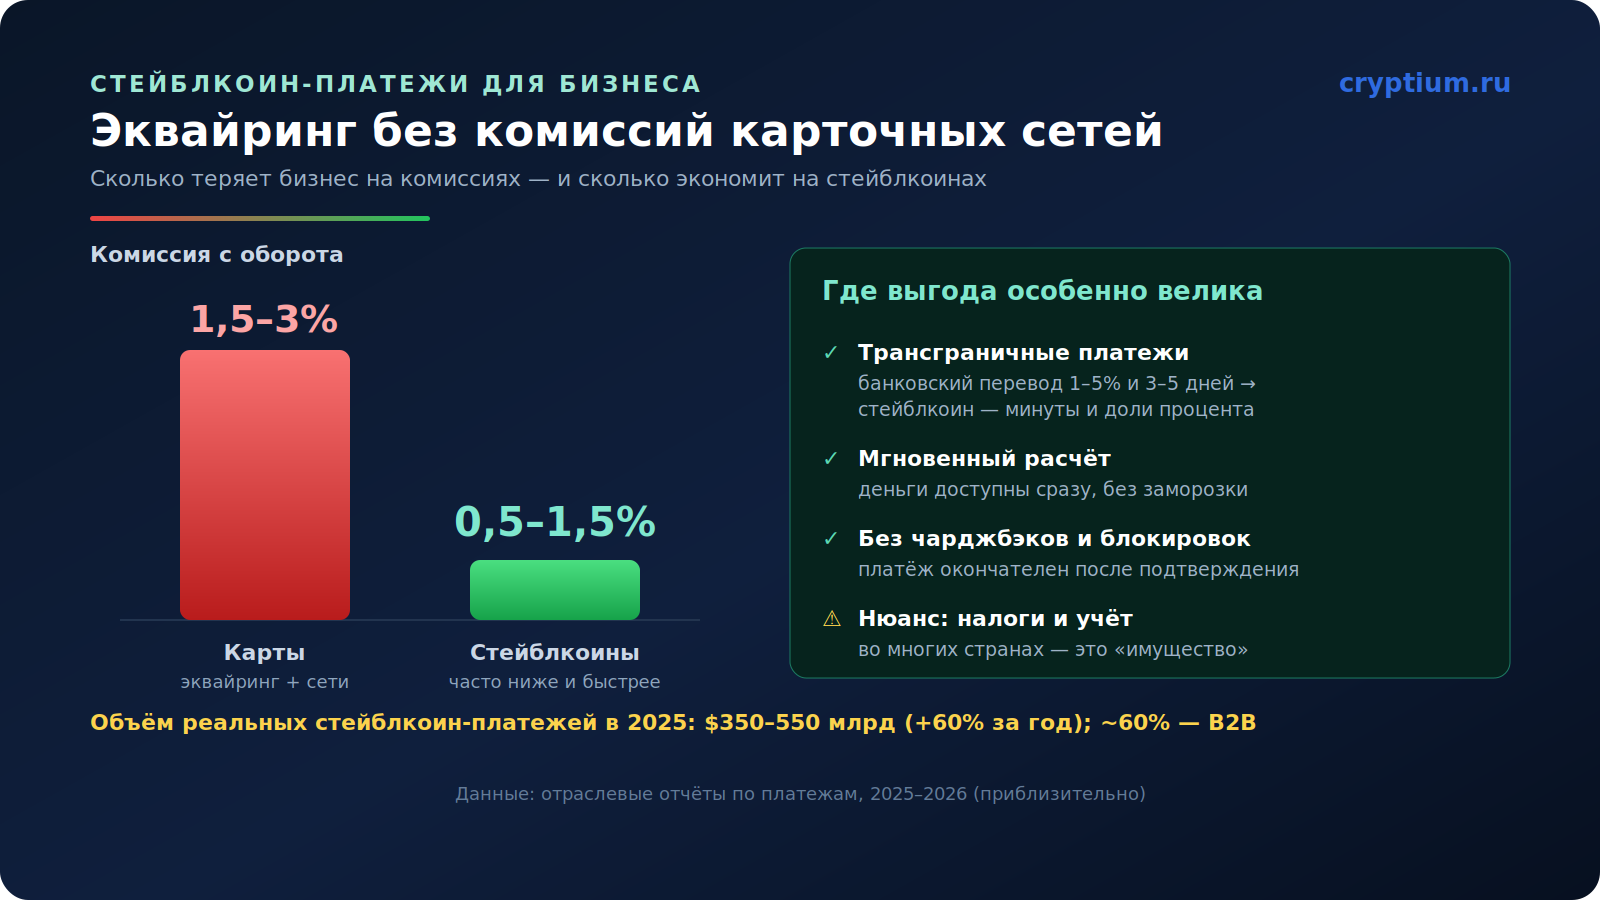 Карты против стейблкоинов и где выгода особенно велика. Источник: отраслевые отчёты по платежам, 2025–2026.
Что это не нишевая экзотика, видно по масштабу: объём реальных стейблкоин-платежей в экономике достиг $350–550 млрд в 2025 году (+60% за год), и около 60% этого приходится на B2B-расчёты. Показательно и то, что Visa, Mastercard и Stripe сами встраивают стейблкоин-рельсы: Stripe купил Bridge за $1,1 млрд, Mastercard — BVNK за $1,8 млрд, а Visa к январю 2026 года вышла на темп расчётов около $4,5 млрд в год.
Технические решения для приёма платежей
Хорошая новость: строить криптоинфраструктуру с нуля не нужно. Этим занимаются платёжные шлюзы (gateway), которые берут на себя кошельки, подтверждение в блокчейне, комплаенс и конвертацию в фиат. Бизнесу остаётся подключить готовое решение. Варианты есть и для онлайна, и для офлайна:
Чаще всего в ходу USDC и USDT — на них приходится подавляющая часть рынка стейблкоинов. Выбор провайдера и сети зависит от того, где ваши клиенты и нужна ли вам авто-конвертация в фиат или вы готовы держать баланс в стейблкоинах.
Почему это особенно выгодно за рубежом
Самая большая экономия — на трансграничных платежах. Классический банковский перевод между странами идёт 3–5 дней и стоит от 1% до 5%, а на «трудных» коридорах (Африка, Южная Азия, Латам) обычные ремиттансы доходят до 6–10%. Стейблкоин же приходит за минуты и за доли процента. Неудивительно, что 41% корпораций, уже использующих стейблкоины, сообщают об экономии не менее 10% на трансграничных B2B-платежах. По сути, бизнес получает прямой доступ к глобальным расчётам, минуя цепочку банков-посредников и привычные валютные конвертации.
Налоги и юридические нюансы
А вот здесь начинается то, о чём забывают в рекламных роликах. В большинстве юрисдикций стейблкоин — это не деньги, а имущество (актив). На практике это значит, что технически каждая операция может создавать событие для налога: вы получили 1000 USDC по $1,00 (это выручка), а при конвертации в фиат по $1,001 формально возникает крошечная курсовая прибыль, которую нужно учесть. Сам по себе стейблкоин почти не колеблется, но бухгалтерия усложняется.
| Параметр | Карты / банк | Стейблкоины |
|---|---|---|
| Комиссия с оборота | 1,5–3% (карты) | 0,5–1,5% и ниже |
| Скорость (за рубеж) | 3–5 дней | Минуты |
| Возвраты (чарджбэк) | Возможны | Нет (платёж финален) |
| Учёт и налоги | Привычные | Сложнее: часто «имущество» |
Авторское мнение
Мне нравится, что эту тему двигают не криптоэнтузиасты, а сухая бухгалтерия. Когда Visa и Mastercard сами скупают стейблкоин-стартапы за миллиарды, спорить о том, «взлетит или нет», уже поздно — взлетело. Для малого бизнеса с зарубежными клиентами экономия в пару процентов оборота и расчёт за минуты вместо недели — это не игрушки, а живые деньги. Но я всегда добавляю ложку трезвости: главный подвох не в технологии, а в налогах и учёте. «Имущество» вместо «денег» — это лишняя строчка в декларации на каждую операцию. Стейблкоины экономят на комиссии, но требуют дисциплины в бумагах. Считайте обе стороны, а не только красивую.

Анатолий Киш
Криптоаналитик cryptium.ru
Вопрос — ответ
Нужно ли мне разбираться в крипте, чтобы принимать стейблкоины?+
В чём главный подвох по сравнению с картами?+
Материал носит информационно-аналитический характер и не является инвестиционной, налоговой или юридической рекомендацией. Названия сервисов приведены как примеры. Цифры приведены приблизительно по состоянию на 2025–2026 годы и могут отличаться у разных источников.
Частые вопросы
Сколько стоит платёж на 10 тысяч долларов картой и в стейблкоине?
По карте такая транзакция обычно несёт около 150–250 долларов совокупных комиссий: интерчейндж, плата сети и эквайеру. Стейблкоин-платёж в среднем обходится в 0,5–1,5% суммы, а в некоторых сетях комиссия составляет доли цента. Деньги при этом поступают за минуты, а не зависают на сутки-двое, как при карточном расчёте.
Насколько выгоднее стейблкоины при расчётах с заграницей?
Это самая большая статья экономии. Классический банковский перевод между странами идёт 3–5 дней и стоит от 1% до 5%, а на трудных коридорах — Африка, Южная Азия, Латинская Америка — обычные переводы доходят до 6–10%. Стейблкоин приходит за минуты и за доли процента. По отраслевым данным 41% корпораций сообщают об экономии не менее 10% на трансграничных B2B-платежах.
Как принимать такую оплату в офлайновой точке?
Через QR-код: покупатель сканирует его в приложении-кошельке и переводит стейблкоин на месте. Для сайта используют платёжную кнопку или плагин — например, Coinbase Commerce, BitPay, Binance Pay. Шлюз при желании сразу конвертирует поступление в рубли или доллары на счёт, а расчёты идут на быстрых сетях вроде Base, Polygon, Solana и Tron.
Почему при конвертации в фиат возникает налоговая мелочь?
Потому что в большинстве юрисдикций стейблкоин считается не деньгами, а имуществом. Вы получили тысячу USDC по доллару — это выручка, а при конвертации по 1,001 формально появляется крошечная курсовая прибыль, которую нужно учесть. Сам стейблкоин почти не колеблется, но бухгалтерия усложняется, и правила заметно различаются по странам.


Обсуждение
Добавить комментарий